22/9/1990 tarihli ve 90/919 sayılı Bakanlar Kurulu Kararı ile, mal ve hizmetlere uygulanacak katma değer vergisi oranları yeniden belirlenmiştir. Bu konuda ve müteselsil sorumluluk uygulaması dolayısıyla karşılaşılan sorunların giderilmesi için Bakanlığımızca aşağıdaki açıklamaları yapılmasına gerek duyulmuştur.
A) EKİM 1990 DÖNEMİ KATMA DEĞER VERGİSİ BEYANNAMELERİNİN DOLDURULMASINDA DİKKAT EDİLECEK HUSUSLAR;
Yeni katma değer vergisi oranları 15 Ekim 1990 tarihinden itibaren geçerli olduğundan mükelleflerin, 1 - 14 Ekim 1990 tarihleri arasında yaptıkları mal teslimi ve hizmet İfaları için 89/14255 sayılı Bakanlar Kurulu Kararı ile belirlenen oranları, 15 - 31 Ekim 1990 tarihleri arasındaki mal teslimi ve hizmet ifaları için ise 90/919 sayılı Kararname ile belirlenen vergi oranlarını uygulamaları gerekmektedir.
Bu durumda, Ekim 1990 döneminin ilk yarısı ve ikinci yarısında uygulanacak vergi oranları farklı olduğundan ve bu hususun beyanname üzerinde de görülmesi gerektiğinden, söz konusu döneme ait katma değer vergisi beyannamelerinin doldurulması sırasında aşağıdaki şekilde hareket edilecektir.
Beyannamenin 35 inci satırında yer alan katma değer vergisi matrahına ait kısmın doldurulmasından sonra “MATRAHIN ORANLARA GÖRE DAĞILIMI” tablosunun “Matrah" kısmı dikey bir çizgiyle ikiye ayrılarak, satırların sol tarafına 1 - 14 Ekim 1990 tarihleri arasında, sağ tarafına ise 15-31 Ekim 1990 tarihleri arasında yapılan vergili işlemlere ait bedeller yazılacaktır. Aynı şekilde “Nispet” kısmı da dikey bir çizgiyle ikiye ayrılarak, sol ve sağ taraflarca bedellerin tabi olduğu vergi oranları yazılacak, bu şekilde hesaplanan vergi tek tutar olarak ifade edilecektir.
B) VERGİ DAHİL FİYAT UYGULAMASI:
Bilindiği gibi, 22 Seri No.lu Katma Değer Vergisi Genel Tebliği ile, perakende mal satışı yapanlar ile hizmet ifa edenlerin mal satışları ile hizmet ifalarına ait liste, etiket, fatura ve benzeri belgelerde fiyatları, katma değer vergisi dahil olarak tespit etmeleri ve bedeli vergi dahil tek tutar olarak göstermeleri gerektiği açıklanmış olup, bu uygulamaya halen devam edilmektedir.
Katma değer vergisi bedele dahil olarak mal teslim eden veya hizmet ifasında bulunan mükellefler, vergi dahil tespit edilen fiyatlar üzerinden beyan edecekleri katma değer vergisini;
vergili bedel x vergi oranı / 100 + vergi oranı
formülünü kullanarak hesaplayacaklardır.
ÖRNEK 1: Vergi dahil fiyatı 11.100 TL. olan ve %11 oranında katma değer vergisine tabi bulunan bir mala ait bedel içindeki katma değer vergisi,
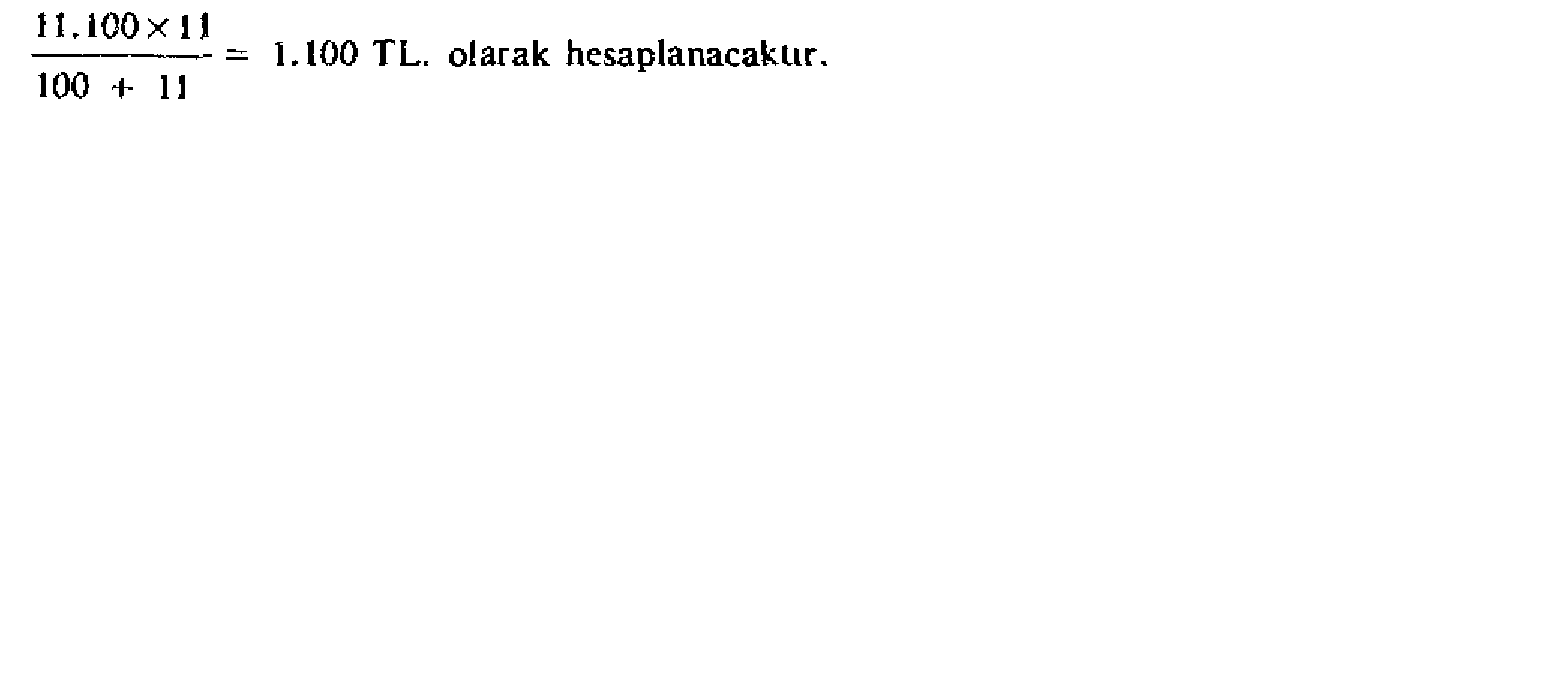
ÖRNEK 2 : Vergi dahil fiyatı 105.000 TL. olarak tespit edilen ve % 5 oranında katma değer vergisine tabi bulunan bir mala ait bedel içindeki katma değer vergisi,

C) FİNANSAL KİRALAMA İŞLERİNDE KATMA DEĞER VERGİSİ UYGULAMASI:
22/9/1990 tarihli ve 90/919 sayılı Bakanlar Kurulu Kararı eki Kararın 4 üncü maddesinde, bu Kararın eki (I) sayılı listenin 9 uncu sırasında yer alan parantez içi hükmün 15 Ekim 1990 tarihinden sonra yapılacak finansal kiralama sözleşmelerine konu kara nakil vasıtaları için uygulanacağı hükme bağlanmıştır.
Buna göre, 15 Ekim 1990 tarihinden önce yapılmış olan finansal kiralama sözleşmelerine konu binek otomobilleri ve diğer kara nakil vasıtalarının teslimleri veya kiralanmasına ilişkin katma değer vergisi oranları sözleşmenin yapıldığı tarihte geçerli olan oranlar olup, sözleşme süresince bu oranlarda herhangi bir değişiklik söz konusu olmayacaktır.
15 Ekim 1990 tarihinden sonra (15 Ekim 1990 dahil) yapılan finansal kiralama sözleşmelerine konu binek otomobillerinin Finansal kiralama şirketlerine veya bu şirketlerce teslimi veya kiralanması işlemleri için 15 Ekim - 30 Kasım 1990 tarihleri arasında % 11 ve 1 Aralık 1990 tarihinden itibaren ise % 12 oranı uygulanacaktır. Diğer kara nakil vasıtalarının bu şekilde testimi veya kiralanması işlemleri için ise 15 Ekim - 30 Kasım 1990 tarihleri arasında % 5, 1 Aralık 1990 - 31 Mayıs 1991 tarihleri arasında % 6 ve 1 Haziran 1991 tarihinden sonraki dönemler için % 8 oranının uygulanması gerekmektedir.
ÖRNEK 1 - Gerçek usulde katma değer vergisi mükellefiyeti bulunan (A) şirketi, işletmesinde kullanmak üzere bir finansal kiralama şirketinden finansal kiralama yoluyla 5 yıllığına binek otomobili kiralamıştır. Kiralamaya ilişkin sözleşme 15 Kasım 1990 tarihinde yapılmıştır.
Bu durumda, sözleşmenin yapıldığı tarihte yeni oranlar geçerli olduğundan, finansal kiralama sözleşmesine konu binek otomobili için yapılacak kira ödemelerine sözleşmenin yapıldığı 15 Kasım 1990 tarihinden 30 Kasım 1990 tarihine kadar % 11, 1 Aralık 1990 tarihinden itibaren ise % 12 vergi oranı uygulanacaktır.
ÖRNEK 2 - Gerçek usulde katma değer vergisi mükellefi olan (B) şirketi, işletmesinde kullanmak üzere, bir finansal kiralama şirketinden finansal kiralama yoluyla 4 yıllığına kamyon kiralamış ve buna ilişkin sözleşme 25 Ekim 1990 tarihinde yapılmıştır.

 EN
 TR

 Salt metin olarak göster (Kelime işlemcilere uygun görünüm)
