
 EN
 TR

 LEXI size zaman kazandırır. Sonuç analizi, doküman asistanı ve araştırma modlarıyla LEXPERA içeriğine erişiminizi kolaylaştırır.
BİRİNCİ KISIM
Başlangıç Hükümleri
BİRİNCİ BÖLÜM
Amaç ve Kapsam, Dayanak ve Tanımlar
Amaç ve kapsam
(1) Bu Tebliğin amacı, bankaların, risk ağırlıklı tutar hesaplamasında kullanacakları kredi riski azaltım tekniklerine ilişkin usul ve esasları düzenlemektir.
Dayanak
(1) Bu Tebliğ, 19/10/2005 tarihli ve 5411 sayılı Bankacılık Kanununun 43, 45 ve 93 üncü maddeleri ile Bankaların Sermaye Yeterliliğinin Ölçülmesine ve Değerlendirilmesine İlişkin Yönetmeliğin 5 ve 7 nci maddelerine dayanılarak hazırlanmıştır.
Tanımlar ve kısaltmalar
(1) Bu Tebliğde geçen;
a) Ana endeks: Ek-1 deki beş numaralı tabloda yer alan endeksleri,
b) Banka: Kanunun 3 üncü maddesinde tanımlanan bankaları,
c) Dilim: Yönetmeliğin 3 üncü maddesinde tanımlanan dilimi,
ç) Emtia: Yönetmeliğin 3 üncü maddesinde tanımlanan emtiayı,
d) Fonlanmış kredi koruması: Yönetmeliğin 3 üncü maddesinde tanımlanan fonlanmış kredi korumasını,
e) Fonlanmamış kredi koruması: Karşı tarafın temerrüde düşmesi ya da karşı tarafla ilgili önceden belirlenmiş başka ödeme şartının belirlenmesi durumunda; üçüncü bir tarafın belirli bir tutarı ödemeyi taahhüt etmesinden kaynaklanan kredi riski azaltım tekniğini,
f) Kanun: 5411 sayılı Bankacılık Kanununu,
g) Koruma alıcısı: Yönetmeliğin 3 üncü maddesinde tanımlanan koruma alıcısını,
ğ) Koruma satıcısı: Yönetmeliğin 3 üncü maddesinde tanımlanan koruma satıcısını,
h) Koruma tutarı: Yönetmeliğin 3 üncü maddesinde tanımlanan koruma tutarını,
ı) Kredi derecelendirme kuruluşu (KDK): Yönetmeliğin 3 üncü maddesinde tanımlanan kredi derecelendirme kuruluşunu,
i) Kredi riski azaltımı: Yönetmeliğin 3 üncü maddesinde tanımlanan kredi riski azaltımını,
j) Krediye bağlı tahvil: Yönetmeliğin 3 üncü maddesinde tanımlanan krediye bağlı tahvili,
k) Kredi temerrüt swabı: Yönetmeliğin 3 üncü maddesinde tanımlanan kredi temerrüt swabmı,
l) Kurul: Bankacılık Düzenleme ve Denetleme Kurulunu,
m) Kurum: Bankacılık Düzenleme ve Denetleme Kurumunu,
n) Özel netleştirme sözleşmeleri: Repo işlemleri ve/veya menkul kıymet veya emtia ödünç işlemleri ve/veya diğer sermaye piyasasına dayalı işlemleri kapsayan çerçeve netleştirme sözleşmelerini,
o) Sermaye piyasasına dayalı işlem: Bankaya belirli aralıklarla ilave teminat alma hakkı da veren, sermaye piyasasında işlem gören teminatlandırılmış bir işlemi,
ö) Teminatlı kredilendirme işlemi: Bankaya belirli aralıklarla ilave teminat alma hakkı vermeyen fonlanmış kredi korumasıyla teminatlandırılmış bir işlemi,
p) Toplam getiri swabi: Yönetmeliğin 3 üncü maddesinde tanımlanan toplam getiri swabmi,
r) Volatilite: Yönetmeliğin 3 üncü maddesinde tanımlanan volatiliteyi,
s) Yönetmelik: Bankaların Sermaye Yeterliliğinin Ölçülmesine ve Değerlendirilmesine İlişkin Yönetmeliği,
ifade eder.
İKİNCİ BÖLÜM
Kredi Riski Azaltım Teknikleri
Kredi riski azaltımının dikkate alınması
(1) Bankalar, risk ağırlıklı tutarın hesaplanmasında, bu Tebliğ hükümlerine uygun olarak kredi riskinin azaltımını dikkate alabilir.
Fonlanmış ve fonlanmamış kredi korumasının kabulü
(1) Bu Tebliğ kapsamında kullanılan kredi koruması yöntemlerinin ve bu yöntemlere ilişkin politika ve prosedürlerin ilgili tarafların yerleşik olduğu ülkelerde hukuken bağlayıcı ve uygulanabilir sözleşmeler ile sonuçlanması esastır.
(2) Bankalar, kredi korumasının etkinliğinin sağlanması ve korumaya ilişkin risklerin dikkate alınması amacıyla gerekli tüm tedbirleri alır.
(3) Fonlanmış kredi korumasında sadece İkinci Kısmın Birinci Bölümünde sayılan araçlar dikkate alınabilir.
(4) Fonlanmış kredi korumasında, banka, borçlunun veya duruma göre yeddi eminin iflas etmesi, temerrüde veya ödeme şartına düşmesi durumunda ya da sözleşmede belirtilen başka bir ödeme şartının belirlenmesi halinde, koruma sağlayan varlıkları zamanında nakde dönüştürme ya da alıkoyma hakkına sahip olmalıdır. Koruma sağlayan varlıkların değeri ile kredi borçlusunun kredi kalitesi arasında önemli ölçüde pozitif korelasyon bulunmamalıdır.
(5) Fonlanmamış kredi korumasının dikkate alınmasında, koruma sağlayan tarafın güvenilir olması ve sözleşme şartlarının ilgili tarafların yerleşik olduğu ülkelerde kanunen bağlayıcı ve ifa edilebilir olması gereklidir. Bu çerçevede, sadece İkinci Kısmın İkinci Bölümünde sayılan koruma sağlayıcıları ve Üçüncü Bölümünde sayılan kredi temerrüt swabı ile toplam getiri swabı dikkate alınabilir.
(6) Bankaların kredi korumalarını dikkate alabilmeleri için Üçüncü Kısımda belirtilen asgari şartları sağlamaları gerekmektedir.
Kredi riski azaltım tekniklerinin kullanımı
(1) Kredi riski azaltım tekniklerinin kullanıldığı hiç bir alacak, bu tekniklerin kullanılmadığı aynı nitelikteki bir alacak için öngörülenden daha yüksek bir risk ağırlığına tabi tutulamaz.
(2) Risk ağırlıklı tutar hesaplamalarına yansıtılmış olan kredi korumaları, bu Tebliğ kapsamında tekrar dikkate alınmaz.
İKİNCİ KISIM
Kredi Riski Azaltım Tekniklerinde Kullanılabilecek Kredi Koruma Araçları ile Koruma Sağlayıcılar ve Kredi Türevleri
BİRİNCİ BÖLÜM
Kredi Riski Azaltım Tekniklerinde Kullanılabilecek Fonlanmış Kredi Koruması Araçları
Bilanço içi netleştirme
(1) Banka ve işlemin karşı tarafının karşılıklı alacaklarının bilanço içi netleştirilmesi, fonlanmış kredi koruması olarak dikkate alınabilir. Dikkate alma, 8 inci madde hükümlerine aykırılık teşkil etmemesi kaydıyla, banka ve işlemin karşı tarafı arasındaki karşılıklı hesap bakiyeleriyle sınırlıdır. Bilanço içi netleştirme sözleşmeleri kapsamında, risk ağırlıklı tutar bulunurken sadece kredi ve mevduat hesapları dikkate alınabilir.
Özel netleştirme sözleşmeleri
(1) Kredi riski azaltımında Dördüncü Kısmın Üçüncü Bölümünde açıklanan Kapsamlı Finansal Teminat Yöntemini kullanan bankalar, karşı tarafla yapılan repo işlemleri, menkul kıymet veya emtia ödünç işlemleri ve/veya diğer sermaye piyasasına dayalı işlemleri kapsayan iki taraflı netleştirme sözleşmelerini dikkate alabilir. Yönetmeliğin 20 nci maddesine aykırılık teşkil etmemesi kaydıyla, bu sözleşmeler uyarınca alınan teminatın ve ödünç alınan menkul kıymetlerin veya emtianın dikkate alınabilmesi için, 9 ve 10 uncu maddelerde belirtilen teminatla ilgili dikkate alınma koşullarına uygun olmaları gerekir.
Teminatların dikkate alınabilirliği ve tüm yöntemlerde dikkate alınabilecek teminatlar
(1) Kullanılan kredi riski azaltım tekniğinin bankanın varlıkları nakde çevirme veya alıkoyma hakkına bağlı olduğu durumlarda dikkate alınabilirlik;
a) Kredi riski azaltımında Kapsamlı Finansal Teminat Yönteminin veya Basit Finansal Teminat Yönteminin kullanılmasına,
b) Repo işlemleri ve menkul kıymet veya emtia ödünç işlemleri için, işlemin alım satım hesaplarında ya da diğer hesaplarda kayıtlı olmasına bağlı olarak farklılık gösterir.
(2) Tüm yöntemlerde, aşağıda belirtilen finansal kalemler teminat olarak dikkate alınabilir.
a) Krediyi kullandıran banka nezdindeki mevduat ya da nakit benzeri kıymetler,
b) Merkezi yönetimler ve merkez bankalarınca ihraç edilen ve Yönetmelik Ek-1 kapsamında dört ya da daha üstün olan bir kredi kalitesi kademesinde değerlendirilen veya risk ağırlığı bunlara tekabül eden borçlanma araçları,
c) Bankalarca ve aracı kurumlarca ihraç edilen ve yetkili bir KDK tarafından derecelendirilmiş ve Yönetmelik Ek-1 kapsamında kredi kalitesi kademesi üç ya da daha üstün olan bir kredi kalitesi kademesinde değerlendirilen borçlanma araçları,
ç) Diğer kuruluşlarca ihraç edilen ve yetkili bir KDK tarafından derecelendirilmiş ve Yönetmelik Ek-1 kapsamında kredi kalitesi kademesi üç ya da daha üstün olan bir kredi kalitesi kademesinde değerlendirilen borçlanma araçları,
d) Yetkili bir KDK tarafından kısa vadeli derecelendirmesi yapılmış olan ve Yönetmelik Ek-1 kapsamında kalitesi kademesi üç ya da daha üstün olan bir kredi kalitesi kademesinde değerlendirilen kısa vadeli borçlanma araçları,
e) Ana endekslere dahil hisse senetleri veya bu hisse senetlerine çevrilebilir tahviller,
f) Altın.
(3) İkinci fıkranın (b) bendi uygulamasında merkezi yönetimler veya merkez bankaları tarafından ihraç edilen borçlanma senetleri, aşağıda belirtilen kalemleri de içerir;
a) Bölgesel yönetimler ve yerel yönetimlerce ihraç edilen borçlanma senetlerinden Yönetmeliğin Ek-1'i uyarınca kurulu bulundukları ülkenin merkezi yönetiminden alacaklar gibi ele alınanlar,
b) Kamu kuruluşlarınca ihraç edilen borçlanma senetlerinden Yönetmeliğin Ek-1’i uyarınca merkezi yönetimlerden alacaklar gibi ele alınanlar,
c) Çok taraflı kalkınma bankalarınca veya uluslararası teşkilatlarca ihraç edilen borçlanma senetlerinden Yönetmeliğin Ek-1’i uyarınca yüzde sıfır risk ağırlığına tabi tutulanlar,
(4) İkinci fıkranın (c) bendi uygulamasında bankalar ve aracı kurumlarca ihraç edilen borçlanma senetleri, aşağıda belirtilen kalemleri de içerir;
a) Bölgesel yönetimler ve yerel yönetimlerce ihraç edilen borçlanma senetlerinden Yönetmeliğin Ek-1’i uyarınca kurulu bulundukları ülkenin merkezi yönetimininden alacaklar gibi ele alınmayanlar,
b) Kamu kuruluşlarınca ihraç edilen borçlanma senetlerinden Yönetmeliğin Ek-1’i uyarınca bankalardan alacaklar gibi ele alınanlar,
c) Çok taraflı kalkınma bankalarınca ihraç edilen borçlanma senetlerinden Yönetmeliğin Ek-1’i uyarınca yüzde sıfır risk ağırlığına tabi tutulmayanlar.
(5) Bankalar ve aracı kurumlarca ihraç edilen borçlanma senetlerinden yetkili bir KDK tarafından derecelendirilmemiş olanlar, aşağıda belirtilen koşullara uyulması şartıyla dikkate alınabilir.
a) Teşkilatlanmış bir borsaya kote edilmiş olmaları,
b) Öncelikli borç olarak kabul edilmeleri,
c) Söz konusu derecelendirilmemiş ihraçlarla aynı öncelik sırasına sahip aynı ihraçcı tarafından ihraç edilmiş olan derecelendirilmiş diğer tüm ihraçların; bankalara ve aracı kurumlara kullandırılan kredilerin veya kısa vadeli kredilerin risk ağırlığının tespitine ilişkin kurallara uygun olarak yetkili bir KDK tarafından derecelendirilmiş olması ve bu derecenin kredi kalitesi kademesinin üç ya da daha üstün olarak belirlenmiş olması,
ç) Söz konusu ihracın bu fıkranın (c) bendinde belirtilenden daha riskli olduğuna dair herhangi bir bilginin bulunmaması,
d) Bankanın, ihraç edilen borçlanma senetlerinin piyasa likiditesinin yeterli olduğunu kanıtlayabilmesi,
(6) Kolektif yatırım kuruluşuna yapılan yatırımlar;
a) Bu yatırımların piyasalarda günlük fiyat kotasyonlarının oluşması,
b) Kolektif yatırım kuruluşunun sadece ikinci ve beşinci fıkralar çerçevesinde dikkate alınabilir nitelikte olan varlıklara yatırım yapmış olması,
koşuluyla teminat olarak dikkate alınabilir. Kolektif yatırım kuruluşunun izin verilen yatırımlara fınansal koruma sağlanmasına yönelik olarak türev finansal araçlardan faydalanması veya faydalanma imkânına sahip olması, kolektif yatırım kuruluşuna yapılan yatırımların dikkate alınabilirliğine engel teşkil etmez. İkinci ve beşinci fıkralar çerçevesinde dikkate alınabilir nitelikteki varlıkların yanında başka varlıklara da yatırım yapmış olan bir kolektif yatırım kuruluşu, dikkate alınabilir nitelikte olmayan söz konusu varlıklara kuruluş sözleşmesi uyarınca yatırım yapabileceği en yüksek meblağdan yatırım yaptığı kabul edilerek, portföyündeki dikkate alınabilir nitelikte olan varlıkların değeri üzerinden teminat olarak dikkate alınabilir. Dikkate alınabilir nitelikte olmayan varlıkların sahiplikten kaynaklanan şarta bağlı olan ya da olmayan yükümlülükler nedeniyle negatif değere sahip olmaları halinde, dikkate alınabilir nitelikteki varlıkların toplam değeri, dikkate alınabilir nitelikte olmayan varlıkların toplam değeri tutarında azaltılır.
(7) İkinci fıkranın (b) ilâ (d) bentleri kapsamında, bir menkul kıymet için iki yetkili KDK tarafından verilmiş iki farklı dereceden daha az avantajlı olanı esas alınır. İkiden fazla derecenin mevcudiyeti halinde, en avantajlı iki dereceden daha az avantajlı olanı esas alınır.
Kapsamlı Finansal Teminat Yönteminde dikkate alınabilecek ilave teminatlar
(1) 9 uncu maddede belirtilen teminatlara ek olarak, bankaca Dördüncü Kısımda yer alan Kapsamlı Finansal Teminat Yönteminin kullanıldığı durumlarda, aşağıda sayılan finansal kalemler de teminat olarak dikkate alınabilir.
a) Ana endekslere dâhil olmayan ancak, teşkilatlanmış borsalarda işlem gören hisse senetleri veya bu hisse senetlerine çevrilebilir tahviller,
b) Aşağıdaki nitelikleri haiz kolektif yatırım kuruluşlarına yapılan yatırımlar:
1) Bu yatırımların piyasalarda günlük fiyat kotasyonlarının oluşması,
2) Kolektif yatırım kuruluşunun sadece 9 uncu maddenin ikinci ve beşinci fıkraları çerçevesinde dikkate alınabilir nitelikte olan araçlar ile (a) bendinde sayılan varlıklara yatırım yapması.
(2) Kolektif yatırım kuruluşunun izin verilen yatırımlara finansal koruma sağlanmasına yönelik olarak türev finansal araçlardan faydalanması veya faydalanma imkânına sahip olması, kolektif yatırım kuruluşuna yapılan yatırımlarm dikkate alınabilirliğine engel teşkil etmez. 9 uncu maddenin ikinci ve beşinci fıkraları çerçevesinde dikkate alınabilir nitelikte olan araçlar ile birinci fıkranın (a) bendinde sayılan varlıkların yanında başka varlıklara da yatırım yapmış olan bir kolektif yatırım kuruluşu, dikkate alınabilir nitelikte olmayan söz konusu varlıklara kuruluş sözleşmesi uyarınca yatırım yapabileceği en yüksek meblağdan yatırım yaptığı kabul edilerek, portföyündeki dikkate alınabilir nitelikte olan varlıkların değeri üzerinden teminat olarak dikkate alınabilir. Dikkate alınabilir nitelikte olmayan varlıkların sahiplikten kaynaklanan şarta bağlı olan ya da olmayan yükümlülükler nedeniyle negatif değere sahip olmaları halinde, dikkate alınabilir nitelikteki varlıkların toplam değeri, dikkate alınabilir nitelikte olmayan varlıkların toplam değeri tutarında azaltılır.
Diğer fonlanmış kredi korumaları
(1) Aşağıda belirtilen kalemler diğer fonlanmış kredi korumaları olarak kredi riski azaltım tekniklerinde kullanılabilir:
a) Krediyi kullandıran banka adına rehnedilmiş olmaları şartıyla, saklama sözleşmesi haricindeki sözleşmeler kapsamında başka bir banka veya aracı kuruluşa yatırılan mevduat ya da nakit benzeri kıymetler,
b) Krediyi kullandıran bankaya rehnedilmiş olmaları şartıyla, hayat sigortası poliçeleri,
c) Diğer bankalar ve aracı kurumlar tarafından ihraç edilen ve talep halinde ihraççı tarafından geri alınacak olan finansal araçlar.
İKİNCİ BÖLÜM
Fonlanmamış Kredi Koruması Kapsamında Kullanılabilecek Koruma Sağlayıcılar
Koruma sağlayıcılar
(1) Aşağıda sayılanlar, fonlanmamış kredi korumaları kapsamında koruma sağlayıcısı olarak dikkate alınabilir:
a) Merkezi yönetimler ve merkez bankaları,
b) Bölgesel yönetimler ve yerel yönetimler,
c) Çok taraflı kalkınma bankaları,
ç) Alacakları yüzde sıfır risk ağırlığına tabi tutulan uluslararası kuruluşlar,
d) Alacakları Yönetmeliğin Ek-l’i uyarınca Merkezi Yönetime Uygulanan Risk Ağırlığına Dayalı Yöntemle risk ağırlığına tabi tutulan kamu kuruluşları ile Kurulca merkezi yönetimlerden alacaklar gibi ele alınan kamu kuruluşları,
e) Bankalar ve aracı kurumlar,
f) Bankanın bağlı bulunduğu ana ortaklık ile bankanın bağlı ortaklık ve birlikte kontrol edilen ortaklıkları da dâhil olmak üzere, yetkili bir KDK tarafından derecelendirilmiş olan ve kurumsal alacakların risk ağırlığının tespitine ilişkin kurallar çerçevesinde kredi kalitesi kademesi 2 ya da daha üstün olarak belirlenen diğer kuruluşlar.
(2) Birinci fıkra hükümlerine bakılmaksızın, mutabakat zabtı imzalanan ülkelerin bankaların gözetim ve denetimi yetkisine sahip olan muadil denetim otoriteleri tarafından gözetim ve denetime tabi tutulan ve bankalarla aynı ihtiyatlı denetim ilkelerine tabi tutulan diğer fmansal kuruluşlar fonlanmamış kredi koruması için koruma sağlayıcısı olarak dikkate alınır.
ÜÇÜNCÜ BÖLÜM
Kredi türevleri
Koruma sağlayıcı araçlar
(1) Aşağıda sayılan türdeki kredi türevleri ve bu kredi türevlerini içeren ya da ekonomik etkileri açısından benzer olan araçlar kredi riski azaltımında dikkate alınabilir.
a) Kredi temerrüt swapları,
b) Toplam getiri swapları,
c) Krediye bağlı tahvillerin nakit fonlanmış kısımları.
(2) Bir toplam getiri swabı ile kredi koruması sağlandığı ve swap üzerinden tahsil edilen net ödemelerin net gelir olarak kaydedildiği, fakat korunan varlığın değerindeki azalmalar için gerçek değerin azaltılması ya da karşılık ayrılması yoluyla gerekli düzeltmeler yapılmadığı hallerde, kredi koruması dikkate alınmaz.
Alım satım hesabı dışındaki bir kredi için alım satım portföyünde kayıtlı bir kredi türeviyle finansal koruma sağlanması
(1) Alım satım hesabı dışındaki bir kredi için alım satım portföyünde kayıtlı bir kredi türeviyle finansal koruma sağlanması halinde; korumanın dikkate alınabilmesi için, kredi riskinin üçüncü bir taraf ya da taraflara transfer edilmesi gereklidir. Bu halde, söz konusu transferin kredi riski azaltımının dikkate alınmasına ilişkin diğer koşullara da uyması şartıyla, fonlanmamış kredi korumasının sağlandığı durumlarda risk ağırlıklı tutarlarının hesaplanmasında Dört ilâ Yedinci Kısımlarda belirtilen kurallar uygulanır.
ÜÇÜNCÜ KISIM
Kredi Riski Azaltım Tekniklerinde Kullanılacak Koruma Sağlayıcı Araçlarda, Koruma Sağlayıcılarında ve Kredi Türevlerinde Aranan Özellikler
BİRİNCİ BÖLÜM
Genel Şartlar
Risk yönetimi
(1) Kredi riski azaltım tekniklerini kullanmak isteyen bankaların bu tekniklerin kullanılmasından kaynaklanan riskleri yönetmek için yeterli risk yönetim süreçlerine sahip olmaları zorunludur. Bu süreçleri tesis etmeyen bankalar kredi riski azaltım tekniklerini kullanamazlar.
(2) Kredi riski azaltım tekniklerinin kullanımından bağımsız olarak bankalar, kredilere ilişkin kredi riski değerlendirmelerini sürekli bir şekilde gerçekleştirmelidir. Repo işlemlerinde ve/veya menkul kıymetler veya emtia ödünç verme veya ödünç alma işlemlerinde, sadece bu fıkranın uygulanmasında işleme konu olan risk tutarı, ilgili riskin net tutarı kabul edilir.
İKİNCİ BÖLÜM
Fonlanmış Kredi Korumasında Kullanılacak Kredi Koruması Araçlarında Aranan Özellikler
Bilânço içi netleştirme sözleşmeleri
(1) Özel netleştirme sözleşmeleri hariç, bilânço içi netleştirme sözleşmelerinin kredi riski azaltımında dikkate alınabilmesi için aşağıdaki koşulların yerine getirilmesi esastır.
a) Karşı tarafın ödeme aczine düşmesi veya iflas etmesi de dahil her koşulda ve ilgili tüm ülkelerde bu sözleşmelerin hukuken geçerli ve bağlayıcı olması,
b) Banka tarafından bilânço içi netleştirme sözleşmesi kapsamındaki aktif ve pasiflerin her an tespit edilebilmesi,
c) Kredi korumasının sonlanması sebebiyle ortaya çıkabilecek risklerin izlenmesi ve kontrol edilmesi,
ç) İlgili risk tutarlarının net değer bazında izlenmesi ve kontrol edilmesi.
Özel netleştirme sözleşmeleri
(1) Özel netleştirme sözleşmelerinin kredi riski azaltımında dikkate alınabilmesi için aşağıdaki koşulların yerine getirilmesi esastır.
a) Karşı tarafın ödeme aczine düşmesi veya iflas etmesi de dahil her koşulda ve ilgili tarafların yerleşik olduğu ülkelerde bu sözleşmelerin hukuken geçerli ve bağlayıcı olması,
b) Sözleşmenin, ödeme aczine düşülmesi veya iflas hali de dâhil karşı tarafın temerrüdü durumunda, temerrüde düşmeyen tarafa o sözleşme kapsamındaki tüm işlemleri sona erdirme ve tasfiye etme hakkını vermesi,
c) Sözleşme uyarınca, sona erdirilen ve/veya tasfiye edilen işlemler üzerinden doğan kazanç ve zararların bir tarafın diğer tarafa tek bir net tutarda borçlu olmasını sağlayacak şekilde netleştirilmesi.
(2) Birinci fıkra kapsamındaki teminatlarla ilgili olarak, Kapsamlı Finansal Teminat Yöntemi uyarınca finansal teminatların dikkate alınabilmesi için 18 inci maddede belirtilen asgari şartların yerine getirilmesi gereklidir.
Tüm yöntemlerde finansal teminatların dikkate alınmasına ilişkin asgari şartlar
(1) Finansal teminatlar ve altının dikkate alınabilmesi için, düşük korelasyon ilişkisinin varlığı, teminatın hukuki geçerliliğinin mevcudiyeti ve asgari operasyonel yönetime ilişkin şartların sağlanması esastır.
(2) Düşük korelasyon ilişkisinin varlığı için borçlunun kredi kalitesi ile teminatın değeri arasında önemli ölçüde pozitif korelasyon bulunmamalıdır.
(3)Teminatın hukuki geçerliliğinin mevcudiyetinde aşağıdaki koşullar aranır:
a) Bankalar, teminatlara ilişkin koruyucu yasal düzenlemelerden faydalanabilmek için gerekli yasal ve sözleşmede yer alan tüm yükümlülükleri yerine getirmeli ve sözleşmenin bağlayıcılığının teminine yönelik gerekli tüm tedbirleri almalıdırlar,
b) Bankalarca, teminata ilişkin düzenlemelerin ilgili tarafların yerleşik olduğu ülkelerde bağlayıcılığının teyidine yönelik hukuki incelemeler yapılmalıdır. Düzenlemelerin bağlayıcılığının devamının tespiti için gerektiğinde bu incelemeler tekrar edilmelidir.
(4) Finansal teminatlar ve altının dikkate alınmasında asgari olarak aşağıda yer alan operasyonel yönetime ilişkin şartlar aranır:
a) Teminat sözleşmeleri üsülünce belgelendirilmeli ve teminatın zamanında nakde çevrilmesi için açık ve sağlam bir prosedür bulunmalıdır,
b) Bankalar, teminatın kullanılmasından doğabilecek kredi korumasının başarısız olması veya etkinliğinin azalması riskleri, değerlemeye ve kredi korumasının sona erdirilmesine ilişkin riskler ile teminatın kullanılmasından doğan yoğunlaşma riski gibi risklerin bankanın genel risk profili üzerindeki etkileri de dahil olmak üzere kontrol edilmesine yönelik prosedürler ve süreçler tesis etmeli ve uygulamalıdır,
c) Bankalar, kabul edilen teminatların türü ve tutarlarına ilişkin politika ve uygulamaları yazılı hale getirmelidir,
ç) Bankalar, teminatın gerçeğe uygun değerinde önemli bir azalma olduğuna ilişkin göstergelerin ortaya çıkması durumunda ve her halükarda asgari altı ayda bir teminatın gerçeğe uygun değerini yeniden hesaplamalıdır,
d) Teminatın üçüncü bir tarafın zilyetliğinde olması durumunda bankalar, üçüncü tarafın söz konusu teminatı kendi varlıklarından ayrı tutmasını temine yönelik gerekli tüm tedbirleri almalıdır.
(5) Borçlu veya borçlunun dahil olduğu risk grubunca ihraç edilen menkul kıymetler teminat olarak dikkate alınamaz. Ancak, borçlu tarafından ihraç edilen ipotek teminatlı menkul kıymetler, ikinci fıkrada aranan koşulun sağlanması kaydıyla, repo işlemleri için teminat olarak dikkate alınabilir.
Basit Finansal Teminat Yönteminde finansal teminatların dikkate alınmasına ilişkin ilave şartlar
(1) Basit Finansal Teminat Yönteminde finansal teminatların dikkate alınabilmesi için, 18 inci maddede belirtilen şartlara ilave olarak, korumanın kalan vadesinin korumaya konu olan alacağın kalan vadesinden az olmaması gerekir.
Diğer fonlanmış kredi korumalarında kullanılacak koruma sağlayıcı araçlarda aranan özellikler
(1) Başka bir banka veya aracı kuruluştaki mevduat veya nakit benzeri kıymet şeklindeki alacağın diğer fonlanmış kredi korumaları kapsamında dikkate alınabilmesi için;
a) Kredi borçlusunun başka bir banka veya aracı kuruluştan olan alacağının krediyi kullandıran bankaya rehin veya temlik edilmesi ve bu rehin veya temliğin ilgili tarafların yerleşik olduğu ülkelerde yasal bağlayıcılığının bulunması,
b) Alacağın rehin veya temlik edildiğinin alacağın borçlusu konumundaki banka veya aracı kuruluşa tebliğ edilmiş olması,
c) Yapılan tebligatın sonucu olarak, alacağın borçlusunun, borcunu sadece krediyi kullandıran bankaya ya da bankanın göstereceği taraflara ödeyebilmesi,
ç) Rehin veya temliğin şarta bağlanmamış olması ve gayri kabili rücu olması şartları aranır.
(2) Krediyi kullandıran bankaya rehnedilen hayat sigortası poliçelerinin diğer fonlanmış kredi korumaları kapsamında dikkate alınabilmesi için; aşağıdaki nitelikleri taşıması şarttır;
a) Hayat sigortası poliçesinin krediyi kullandıran bankaya rehin veya temlik edilmiş olması,
b) Rehin veya temliğin hayat sigortasını yapan kuruluşa tebliğ edilmesi ve bu tebligat sonucunda, hayat sigortası şirketinin sözleşme kapsamındaki tazminat ödemelerini krediyi kullandıran bankanın izni olmaksızın yapamaması,
c) Borçlunun temerrüde düşmesi halinde; kredi kullandıran bankanın poliçeyi iptal etme ve iştira (geri satın alma) değerini zamanında tahsil etme hakkına sahip olması,
ç) Poliçe sahibinin poliçe kapsamında gereken ödemeleri yapmaması durumunun kredi kullandıran bankaya bildirilmesi,
d) Kredi korumasının kredinin vadesine kadar olan süreyi kapsaması ya da sigorta ilişkisinin kredi ilişkisi sona ermeden önce bitmesi durumunda, bankanın sigorta sözleşmesinden doğan tutarın kredi sözleşmesi süresinin sonuna kadar teminat işlevi görmesini sağlaması,
e) Rehnin veya temliğin, kredi sözleşmesi süresince ilgili tarafların yerleşik olduğu ülkelerde hukuki bağlayıcılığının olması.
f) Poliçenin iştira (geri satın alma) değerinin hayat sigortasını temin eden sigorta kuruluşu tarafından beyan edilmiş ve azaltılamaz olması,
g) Poliçenin iştira (geri satın alma) değerinin talep üzerine zamanında ödenebilecek olması,
ğ) Poliçenin iştira (geri satın alma) değerinin bankanın onayı olmadan talep edilemez olması,
h) Hayat sigortasını temin eden kuruluşun Hazine Müsteşarlığı veya muadili yurtdışı düzenleme ve denetleme kuruluşunun gözetim ve denetimine tabi olması.
ÜÇÜNCÜ BÖLÜM
Fonlanmamış Kredi Korumasında Sağlanan Korumada ve Krediye Bağlı Tahvillerde Aranan Özellikler
Kredi türevlerinde ve garantilerde aranan özellikler
(1) 23 üncü madde hükümleri saklı kalmak kaydıyla, bir garanti veya kredi türevi ile sağlanan kredi korumasının dikkate alınabilmesi için sağlanan bu korumanın aşağıdaki nitelikleri taşıması şarttır.
a) Kredi korumasının doğrudan sağlanması,
b) Kredi korumasının cayılamaz nitelikte olması ve kapsamının açıkça tanımlanması,
c) Kredi koruması sözleşmesinde, uygulanması kredi verenin doğrudan kontrolü dışında olan ve aşağıdaki hususları içeren hükümlerin bulunmaması;
1) Koruma sağlayan tarafça sözleşmenin tek taraflı iptal edilebilmesi,
2) Korunan riskin kredi kalitesindeki bir bozulma sonucunda korumanın efektif maliyetinin artması,
3) Sözleşmeye esas olan kredi borçlusunun borç ödemelerini vadesinde yapmaması halinde koruma sağlayan tarafın ödemeleri zamanında yapma yükümlülüğünün engellenmesi,
4) Kredi korumasının vadesinin, koruma sağlayan tarafça azaltılmasına olanak verilmesi.
ç) Kredi korumasının, kredi sözleşmesi süresince ilgili tarafların yerleşik olduğu ülkelerde yasal bağlayıcılığının olması.
Operasyonel şartlar
(1) Bankalar garanti ve kredi türevlerinin kullanılmasından kaynaklanabilecek potansiyel risk yoğunlaşmasının yönetimi için etkin ve yeterli sistemlere sahip olmalıdır. Bankalar, kullanacakları kredi türevleri ve garantilere ilişkin stratejilerinin, bankanın bütünsel olarak risk profilinin yönetimi ile uyumlu olduğunu gösterilebilmelidir.
Hazine ve diğer kamu sektörü kontrgarantileri
(1) Bir kredinin, merkezi yönetim veya merkez bankası, Yönetmelik Ek- 1'in sekiz ve dokuzuncu fıkralarında belirtilen uygulamaya tabi bölgesel veya yerel yönetim, Yönetmelik Ek-1’in onüçüncü fıkrasında belirtilen uygulamaya tabi bir kamu kuruluşu, yüzde sıfır risk ağırlığına tabi çok taraflı kalkınma bankası ya da uluslararası kuruluş tarafından kontrgaranti verilen bir garantiyle korunması halinde; aşağıdaki koşulların yerine getirilmesi şartıyla, söz konusu kredi, bahsi geçen kuruluşların verdiği bir garantiyle korunmuş gibi değerlendirilebilir.
a) Kontrgarantinin, alacağa ilişkin kredi riskinin tüm unsurlarını kapsaması,
b) Hem garantinin hem de doğrudan verilmiş olma şartı hariç olmak üzere kontrgarantinin; 21, 22 ve 24 üncü maddelerde garantiler için belirtilen şartlara uygun olması,
c) Kontrgarantinin etkin bir şekilde koruma sağladığının ispat edilebilmesi ve geçmişte kontrgarantinin sağladığı korumanın söz konusu kuruluşun verdiği doğrudan garantiye kıyasla daha az etkinliğe sahip olduğu konusunda herhangi bir kanıt bulunmaması.
(2) Birinci fıkra hükümleri, doğrudan garantisi söz konusu fıkrada bahsi geçen kurumlardan biri tarafından, kontrgarantisi ise başka kurumlar tarafından verilen riskler için de aynı fıkrada belirtilen koşullar yerine getirildiği takdirde uygulanır.
Garantiler için ilave şartlar
(1) Bir garantinin dikkate alınması için aşağıdaki şartlara da uyulmalıdır.
a) Borçlunun temerrüde düşmesi ve/veya kredi ödemelerinde herhangi bir gecikme gerçekleşmesi durumunda, kredi kullandıran banka, alacak hakkı kapsamında tahakkuk eden tutar için garantöre zamanında rücu etme hakkına sahip olmalıdır. Garantör tarafından yapılacak ödemeler, kredi kullandıran bankanın önce borçluya rücu etmesi şartına tâbi tutulamaz.
b) Garanti, koruma sağlayan tarafça üstlenilen ve açıkça belgelenmiş bir yükümlülük olmalıdır.
c) Garanti, borçlunun koruma sözleşmesine esas kredi için yapması beklenen tüm ödemeleri kapsamalıdır. Bu durumun istisnası olarak belirli ödeme türlerinin garantinin kapsamı dışında tutulması halinde, garantinin dikkate alınan tutarı, söz konusu muafiyeti yansıtacak şekilde ayarlamaya tâbi tutulmalıdır.
(2) İkamet amaçlı gayrimenkul ipotekli krediler için sağlanan fonlanmamış kredi korumasının dikkate alınmasında, 21 inci maddenin birinci fıkrasının (c) bendinin (3) numaralı altbendinde ve birinci fıkranın (a) bendinde belirtilen koşulların yirmidört ay içinde yerine getirilmesi şarttır.
(3) 23 üncü maddede belirtilen kuruluşların verdiği veya kontrgaranti sağladığı ya da Kurumca dikkate alınan müşterek garanti programları kapsamında verilen garantiler için, aşağıdaki şartların herhangi birisinin sağlanması durumunda bu maddenin birinci fıkrasının (a) bendinde belirtilen koşulların yerine getirildiği kabul edilir.
a) Kredi kullandıran banka, borçlunun faiz ödemeleri ve yapmakla yükümlü olduğu diğer ödeme türlerini yerine getirmemesinden kaynaklanan kayıplar da dâhil, maruz kalması muhtemel olan ekonomik kayıp tutarını yansıtan ve garanti kapsamına göre orantılı olarak hesaplanan ihtiyati bir ödemeyi koruma sağlayan taraftan talep etme hakkına sahip olmalıdır.
b) Kredi kullandıran banka, borçlunun faiz ödemeleri ve yapmakla yükümlü olduğu diğer ödeme türlerini yerine getirmemesinden kaynaklanan kayıplar da dâhil, garantinin kayba karşı korumada etkin olduğunu gösterebilmelidir.
Kredi türevleri için ilave şartlar
(1) Bir kredi türevinin dikkate alınmasında aşağıdaki şartlar da aranır:
a) Kredi türevi sözleşmelerinin, asgari olarak aşağıda belirtilen ödeme şartı durumlarını içermesi;
1) Kredi sözleşmesinin öngördüğü ödemesiz süreye eşit veya daha kısa olarak belirlenen ödemesiz süre de dikkate alınarak söz konusu ödeme şartı halinin gerçekleştiği tarih itibariyle tahakkuk eden tutarların ödenmemesi durumu,
2) Borçlunun iflas etmesi, ödeme aczine düşmesi veya vadesi gelen borçlarını ödeyememesi ya da vadesi gelen borçlarını ödeme konusunda genel bir acze düşmesi veya bu aczini yazılı olarak açıklaması ve bunlara benzer olay ve durumlar,
3) İşleme konu varlığın, bir kredi kayıp olayıyla yani, kâr ve zarar hesabına zarar kaydetmek, özel karşılık ayırmak veya başka benzeri borç kaydetmekle sonuçlanacak şekilde anapara, faiz veya ücretlerinin affedilmesi veya ertelenmesi gibi yöntemlerle yeniden yapılandırılması.
b) Nakit ödeme ve takasa izin veren kredi türevlerinde, kaybın güvenilir bir şekilde tahmin edilebilmesi için etkin bir değerleme sürecinin mevcut olması ve ödeme şartının gerçekleşmesi sonrasında korunan varlığa ilişkin değerlemelerin sağlanması için açıkça belirlenmiş bir süre bulunması,
c) Koruma alan tarafın işleme konu varlığı, koruma sağlayan tarafa devretme hakkına ve yeterliliğine sahip olması gereken hallerde, işleme konu varlığın şartlarında, bu devir için gereken iznin verilmesinin makul olmayan sebeplerle engellenemeyeceğinin açıkça belirtilmesi,
ç) Ödeme şartı durumunun gerçekleşip gerçekleşmediğinin tespitinden sorumlu olan tarafların açıkça belirlenmiş olması, bu tespitin sadece koruma sağlayan tarafın sorumluluğunda olmaması ve koruma alan tarafın bir ödeme şartı durumunun gerçekleşip gerçekleşmediğini koruma sağlayan tarafa bildirme hakkına/imkânına sahip bulunması.
(2) Kredi türevi sözleşmesinde tanımlanan ödeme şartı durumlarının birinci fıkranın (a) bendinin (3) numaralı altbendinde belirtilen işleme konu varlığın yeniden yapılandırılmasını içermediği durumlarda, diğer aranan şartları taşımak kayıdıyla, kredi koruması, 45 inci maddenin birinci fıkrasında belirtildiği gibi kredi türevinin değerinde bir azaltım yapılması şartıyla dikkate alınabilir.
(3) Kredi türevinde, işleme konu olan varlık ile referans varlık, yani karşılıklı mahsup edilecek nakit tutarı belirlemek için kullanılan veya karşılıklı teslimata tabi varlık arasındaki ya da işleme konu varlıkla ile ödeme şartı durumunun gerçekleşip gerçekleşmediğinin belirlenmesinde kullanılan varlık arasındaki uyumsuzluğa, aşağıdaki koşulların yerine getirilmesi halinde izin verilebilir;
a) Ödeme şartının gerçekleşip gerçekleşmediğinin belirlenmesinde kullanılan varlık veya referans varlık işleme konu varlıkla alacaklarda öncelik sıralaması bakımından eşit sırada veya ondan daha alt sırada olmalıdır,
b) Ödeme şartının gerçekleşip gerçekleşmediğinin belirlenmesinde kullanılan varlık ile işleme konu varlık ve referans varlık aynı borçluya ait olmalıdır ve hukuken uygulanabilir çapraz-temerrüt veya çapraz-muacceliyet hükümleri bulunmalıdır.
DÖRDÜNCÜ KISIM
Fonlanmış Kredi Korumasında Kredi Riski Azaltımının Hesaplanması
BİRİNCİ BÖLÜM
Kredi Riski Azaltımı ve Koruma Sağlayıcı Araçlar
Kredi riski azaltımı
(1) Altıncı ve Yedinci Kısım hükümleri saklı kalmak kaydıyla, Birinci, İkinci ve Üçüncü Kısmın ilgili hükümlerinin sağlanması halinde, risk ağırlıklı tutarların hesaplanmasında bu Kısım hükümlerine uygun olarak azaltım yapılabilir.
(2) Repo işlemleri veya menkul kıymet veya emtia ödünç işlemleri uyarınca devralınan, ödünç alınan veya teslim alınan nakit ve menkul kıymetler teminat olarak dikkate alınır.
Krediye bağlı tahviller
(1) Kredi kullandıran bankaca krediye bağlı tahvil ihraç edilerek elde edilen fonlar, söz konusu krediler için nakit teminat olarak dikkate alınabilirler.
Bilanço içi netleştirme
(1) Kredi kullandıran bankaca bilanço içi netleştirmeye tâbi tutulan krediler ve mevduatlar nakit teminat olarak dikkate alınır.
Özel netleştirme sözleşmeleri
(1) Özel netleştirme sözleşmesine tâbi işlemlerden kaynaklanan riskler için Yönetmelik hükümlerinin uygulanmasında esas alınacak risk tutarı tam ayarlanmış risk tutarını ifade eder. Tam ayarlanmış risk tutarı Basit Yaklaşım ya da İçsel Modeller Yaklaşımı ile hesaplanır.
(2) İçsel modeller yaklaşımına, türev işlemler dışında repo işlemleri, menkul kıymet veya emtia ödünç işlemleri ve/veya diğer sermaye piyasası işlemlerini kapsayan bir özel netleştirme sözleşmesine tabi işlemlerden kaynaklanan riskler konu edilebilir. Basit yaklaşımın alternatifi olan ve bankaların ilgili menkul kıymetlerin likiditesi ile sözleşmeye tâbi olan menkul kıymet pozisyonları arasındaki korelasyon etkilerini dikkate alan bu yaklaşımın kullanılabilmesi için Kurumdan izin alınması şarttır.
İKİNCİ BÖLÜM
Özel Netleştirme Sözleşmelerinde Kredi Riski Azaltımı
Özel netleştirme sözleşmelerinde basit yaklaşım ile tam ayarlanmış risk tutarının hesaplanması
(1) Özel netleştirme sözleşmelerine konu her bir menkul kıymet veya emtia türünün net pozisyonu, bu türün pozitif pozisyon tutarından yine aynı türün negatif pozisyon tutarının çıkarılması suretiyle bulunur. Herhangi bir menkul kıymet veya emtia türüne ilişkin pozitif pozisyon tutarı, özel netleştirme sözleşmesi kapsamında ödünç verilen, satılan veya teslim edilen o türdeki menkul kıymet veya emtianın toplam değerini, negatif pozisyon tutarı ise, sözleşme uyarınca ödünç alınan, satın alınan veya teslim alınan aynı türdeki menkul kıymet veya emtianın toplam değerini ifade eder. Aynı kurum tarafından ihraç edilen, aynı ihraç tarihi, vade ve şartları içeren ve Ek-1'de belirtilen aynı elde tutma sürelerine tâbi olan menkul kıymetler aynı menkul kıymet türünü oluşturur.
(2) Özel netleştirme sözleşmesine konu para birimi haricindeki her bir para birimi için net pozisyon, özel netleştirme sözleşmesi kapsamındaki ilgili para biriminin pozitif pozisyon tutarından aynı para biriminin negatif pozisyon tutarının çıkarılması suretiyle bulunur. İlgili para biriminin pozitif pozisyon tutarı özel netleştirme sözleşmesi kapsamında ödünç verilen, satılan veya sağlanan ve o para biriminde ifade edilen menkul kıymetlerin toplam değerine, sözleşme kapsamında o para biriminde ödünç verilen veya transfer edilen nakit tutarın eklenmesiyle bulunur. İlgili para biriminin negatif pozisyon tutarı ise, özel netleştirme sözleşmesi çerçevesinde ödünç alınan, satın alınan veya teslim alınan ve o para biriminde ifade edilen menkul kıymetlerin toplam değerine sözleşme kapsamında o para biriminde ödünç alınan veya teslim alınan nakit tutarın eklenmesiyle bulunur.
(3) Belirli bir türdeki menkul kıymete veya nakit pozisyonuna uygun olan volatilite ayarlaması, o türdeki menkul kıymetlere ilişkin pozitif veya negatif net pozisyonun mutlak değerine uygulanır.
(4) Kur riski (fx) volatilite ayarlaması, özel netleştirme sözleşmesine konu para birimi dışında her para biriminde tutulan net pozitif veya negatif pozisyona uygulanır.
(5) Tam ayarlanmış risk tutarı;
a)“K”, sözleşme kapsamındaki her bir kredi için kredi korumasının bulunmaması halinde uygulanacak risk tutarını,
b)“T”, her bir kredi için ödünç alınan, satın alınan veya teslim alınan menkul kıymetler veya emtianın değeri ya da ödünç alınan veya teslim alınan nakit tutarım,
c)“EK”, sözleşme kapsamındaki tüm K'ların toplamını,
ç) “ET”, sözleşme kapsamındaki tüm T'lerin toplamını,
d)“KMK”, belirli bir menkul kıymet türündeki net pozisyon tutarını,
e)“HMK”, belirli bir menkul kıymet türüne uygun olan volatilite ayarlamasını,
f)“KFX”, sözleşmenin ödeme kuru dışında belirli bir kurda tutulan ve ikinci fıkrada belirtilen şekilde hesaplanan pozitif veya negatif net pozisyonu,
g)“HFX”, döviz kuru volatilité ayarlamasını,
ğ) “K*”, tam ayarlanmış risk tutarını,
ifade etmek üzere aşağıdaki formül yoluyla hesaplanır:
K* = maksimum{0, [(∑(K) - ∑ (T∑ + ∑( | KMK | x HMK) + (∑ | KFX | x HFX)]}
(6)Beşinci fıkradaki formülde uygulanan volatilite ayarlamaları Standart Volatilite Ayarlaması Yaklaşımı veya İçsel Tahminlere Dayalı Volatilite Ayarlaması Yaklaşımı kullanılarak hesaplanır. İçsel Tahminlere Dayalı Yaklaşımın kullanımı durumunda, Kapsamlı Finansal Teminat Yönteminin bu yaklaşımın kullanılmasına ilişkin şart ve kuralları da uygulanır.
Özel netleştirme sözleşmelerinde içsel modeller yaklaşımı ile tam ayarlanmış risk tutarının hesaplanması
(1) İçsel modeller yaklaşımında kullanılan içsel modeller, teminatlandırılmamış risk tutarındaki potansiyel değişikliklere ilişkin tahminleri verir. Teminatlandırılmamış risk tutarı, özel netleştirme sözleşmesi kapsamındaki her bir kredinin kredi koruması öncesi risk tutarları toplamından (∑(K)), özel netleştirme sözleşmesi kapsamındaki her bir kredi için ödünç alınan, satın alınan veya teslim alınan menkul kıymetler veya emtianın değeri ya da ödünç alınan veya teslim alınan nakit tutarları toplamının (E (T)) düşülmesi suretiyle bulunur. Yönetmeliğin Ek-2’sinin Altıncı Bölümünde belirtilen koşullara uygun olan iki taraflı özel netleştirme sözleşmesi kapsamındaki kredili menkul kıymet işlemleri için de içsel modeller kullanılabilir.
(2) Bankanın İçsel Modeller Yaklaşımını kullanmayı seçtiği durumda, bu yaklaşımı tüm karşı taraflar ve menkul kıymetler için kullanması zorunludur. Ancak önemsiz düzeydeki portföyler için diğer portföyler için kullanılan İçsel Modeller Yaklaşımı yanında bu portföylere mahsus olarak Basit Yaklaşımda kullanılabilir.
(3) Piyasa riskine esas tutarı risk ölçüm modelleri ile hesaplama konusunda Kurumdan izin almış olan bankalar ayrıca izin almaya gerek olmaksızın İçsel Modeller Yaklaşımını kullanabilirler. Ancak, kullanımdan önce Kuruma bildirim şarttır.
(4) Piyasa riskine esas tutar hesaplamasında risk ölçüm modeli kullanmak için Kurumdan henüz izin almamış bankalar, İçsel Modeller Yaklaşımı kapsamında bir risk ölçüm modeli kullanabilmek için Kurumdan izin almak zorundadır. Kurum tarafından söz konusu izin, özel netleştirme sözleşmesi kapsamındaki işlemlerden kaynaklanan riskleri yönetmek için yeterli ve güvenilir risk yönetim sistemine sahip olunması ve aşağıda sayılan nitel şartların sağlanması halinde verilir;
a) İşlemler için potansiyel fiyat volatilitesinin hesaplanmasında kullanılan risk ölçüm modeli bankanın günlük risk yönetim sürecine büyük ölçüde entegre olmalı ve maruz kalınan risklerin bankanın üst yönetimine rapor edilmesinde esas teşkil etmelidir,
b) Risk yönetimi birimi, risk ölçüm modelinin etkinliği ve sonuçları ile pozisyon limitleri açısından alınması gereken tedbirler hakkında günlük raporlar hazırlamalı ve analizler yapmalıdır,
c) Risk yönetimi biriminin hazırladığı günlük raporlar, alınan pozisyonların ve maruz kalınan toplam riskin azaltımı amacıyla, üst yönetim tarafından gözden geçirilmelidir,
ç) Bankanın risk yönetimi biriminde gelişmiş modellerin kullanımına yönelik yeterli nitelikte ve sayıda personel istihdam edilmelidir,
d) Risk ölçüm sisteminin genel faaliyetlerine ilişkin içsel politikaların ve kontrollerin yazılı hale getirilmesi ve bu politika ve kontrollere uyumun sağlanmasına yönelik yöntemlerin oluşturulması gereklidir,
e) Uygulanan modeller, asgari bir yıllık bir süreyi kapsayan veriler kullanılarak yapılan geriye dönük testler yoluyla, risk ölçümünde makul bir doğruluğa ulaşıldığını gösteren ve kanıtlayan tarihsel kayıtlara sahip olmalıdır,
f) Bankaca ihtiyatlı bir stres testi programının yeterli sıklıkta uygulanması ve test sonuçların üst yönetim tarafından gözden geçirilerek ilgili politikalara ve limitlere yansıtılması gereklidir,
g) Bankaca, iç denetim sisteminin bir parçası olarak, risk ölçüm sisteminin bağımsız gözden geçirilmesinin gerçekleştirilmesi gerekir. Bu gözden geçirme, hazine birimlerinin ve bağımsız risk yönetimi biriminin faaliyetlerini kapsamalıdır,
ğ) Risk yönetim sistemi asgari yılda bir kez gözden geçirilmelidir,
h) Risk ölçüm modelinin, Yönetmeliğin Ek-2’sinin Beşinci Bölümünün kırk ilâ kırk ikinci fıkralarında belirtilen şartlara uygun olmalıdır.
(5)Potansiyel fiyat volatilitesinin hesaplanmasında aşağıdaki asgari standartların sağlanması esastır;
a) Volatilitenin asgari günlük hesaplanması,
b) Yüzde doksan dokuz, tek-taraflı güven aralığı kullanılması,
c) On günlük elde tutma süresinin kullanıldığı menkul kıymet repo işlemleri veya menkul kıymet ödünç işlemleri dışındaki diğer işlemler için beş günlük elde tutma süresi kullanılması,
ç) Fiyat volatilitesindeki önemli bir yükselmenin daha kısa bir gözlem süresini gerektirdiği durumlar haricinde, asgari bir yıllık etkin gözlem süresinin kullanılması,
d) Veri setinde üç ayda bir güncelleme yapılması.
(6) Bankalar, risk ölçüm modelinin tüm önemli fiyat risklerini kapsayacak şekilde yeterli sayıda risk faktörünü kapsamasını sağlamak zorundadır.
(7) Kurum tarafından, bankaların korelasyon ölçüm sisteminin doğruluğundan emin olunduğu durumda, risk kategorileri içinde ve risk kategorileri arasında ampirik korelasyonlar kullanılmasına izin verilebilir.
(8) İçsel Modeller Yaklaşımında tam ayarlanmış risk tutarı;
a)“K*”, tam ayarlanmış risk tutarını,
b)“K”, sözleşme kapsamındaki her bir kredi için kredi korumasının bulunmaması halinde uygulanacak olan risk tutarını,
c)“T”, her bir kredi için ödünç alınan, satın alınan veya teslim alınan menkul kıymetlerin değeri ya da ödünç alınan veya teslim alınan nakit tutarını,
ç) “∑K”, sözleşme kapsamındaki tüm K’lerin toplamını,
d)“∑T”, sözleşme kapsamındaki tüm T'lerin toplamını,
e)“RMD”, risk ölçüm modelince belirlenen riske maruz değeri,
ifade etmek üzere aşağıdaki formül yoluyla hesaplanır:
K* = maksimum{0, [(∑K - ∑T) + (RMD)]}
(9)İçsel Modeller Yaklaşımı kullanılarak risk ağırlıklı tutarların hesaplanmasında, bankalarca bir önceki iş gününün model çıktısı dikkate alınır.
ÜÇÜNCÜ BÖLÜM
Finansal Teminatlarda Kredi Riski Azaltanının Hesaplanması
Finansal teminatlar
(1) Finansal teminatların kredi riski azaltım etkileri Basit Finansal Teminat Yöntemi ya da Kapsamlı Finansal Teminat Yöntemi ile hesaplanır. Bankalar, Basit Finansal Teminat Yöntemi ile Kapsamlı Finansal Teminat Yöntemini birlikte kullanamaz.
Basit Finansal Teminat Yöntemi
(1) Basit Finansal Teminat Yönteminde dikkate alınan finansal teminatlar 19 uncu maddeye uygun olarak gerçeğe uygun değeri ile değerlenir.
(2) Basit Finansal Teminat Yönteminde, finansal teminata sahip alacağın risk ağırlığı ile ağırlıklandırılmasında risk tutarının teminatlı kısmına üç, dört, beşinci ve altıncı fıkra hükümleri saklı kalmak kaydıyla, yüzde yirmiden aşağı olmamak üzere Yönetmelik Ek-1 hükümleri uyarınca alacak yerine teminat esas alınarak belirlenecek risk ağırlığı oranı uygulanır. Risk tutarının teminatsız kısmı ise Yönetmelikte yer alan genel esaslar çerçevesinde risk ağırlığına tabi tutulur. Bu hükmün uygulanmasında, gayrinakdi krediler ve taahhütlerin risk tutarlarının hesaplanmasında, net tutarları, Yönetmeliğin 5 inci maddesinin ikinci fıkrasında belirtilen oranlar yerine yüzde yüz oram ile çarpılır.
(3) Kapsamlı Finansal Teminat Yönteminde yüzde sıfır volatilite ayarlaması uygulamasına tabi şartları sağlayan repo sözleşmesi veya bir menkul kıymet veya emtia ödünç verme veya ödünç alma işleminden kaynaklanan alacağın teminatlı kısmına yüzde sıfır risk ağırlığı uygulanır. Ancak, işlemin karşı tarafının piyasa katılımcısı olmasına ilişkin şartın sağlanmaması halinde, bu işlemlerden kaynaklanan alacağın teminatlı kısmına yüzde sıfır yerine yüzde on risk ağırlığı uygulanır.
(4) Kur uyumsuzluğunun bulunmaması kaydıyla, nakit veya nakit benzeri araçlarla teminatlı ve günlük gerçeğe uygun değerine göre değerleme işlemine tâbi tutulan Yönetmelik uyarınca risk tutarı Yönetmeliğin Ek-2’sine uygun olarak tespit edilen tezgah üstü türev finansal araçların risk tutarlarının teminatlandırılmış kısmına yüzde sıfır risk ağırlığı uygulanır.
(5) Dördüncü fıkra kapsamında yüzde sıfır risk ağırlığı uygulanan türev finansal araçların aşağıda belirtilen borçlanma araçları ve menkul kıymetler ile teminatlandırılmış olması durumunda ise teminatlı kısma yüzde on risk ağırlığı uygulanır:
a) Risk ağırlığı uygulamasında Yönetmelik uyarınca alacakları kurulu bulundukları ülkenin merkezi yönetimlerinden alacaklar gibi işlem gören bölgesel yönetimler veya yerel yönetimlerce ihraç edilen borçlanma araçları ve menkul kıymetler,
b) Risk ağırlığı uygulamasında Yönetmelik uyarınca yüzde sıfır risk ağırlığı uygulanan çok taraflı kalkınma bankalarının ihraç ettiği borçlanma araçları ve menkul kıymetler,
c) Risk ağırlığı uygulamasında Yönetmelik uyarınca yüzde sıfır risk ağırlığı uygulanan uluslararası kuruluşların ihraç ettiği borçlanma araçları ve menkul kıymetler.
(6) Aşağıda yer alan şartlardan herhangi birinin yerine getirilmesi kaydıyla, üçüncü, dördüncü ve beşinci fıkra kapsamında yer almayan alacaklardan teminat ile aynı para birimi cinsinden olanlara yüzde sıfır risk ağırlığı uygulanır.
a) Teminatın mevduat veya nakit benzeri enstrüman olduğu durumlar,
b) Teminatın Yönetmelik uyarınca yüzde sıfır risk ağırlığı uygulanan merkezi yönetimler veya merkez bankalarının ihraç ettiği borçlanma araçları ve menkul kıymetler şeklinde olduğu ve gerçeğe uygun değerinin yüzde yirmi oranına kadar iskonto edildiği durumlar. Bu bendin uygulanmasında merkezi yönetim ve merkez bankalarının ihraç ettiği borçlanma araçları ve menkul kıymetler kapsamına beşinci fıkranın (a) ila (c) bentlerinde sayılan borçlanma araçları ve menkul kıymetler de dahil edilir.
(7) Yönetmeliğin 21 inci maddesinin birinci fıkrasındaki işlemler için risk ağırlıklı tutarların hesaplanmasında, finansal teminatın etkilerinin dikkate alınmasına yönelik olarak basit finansal teminat yöntemi kullanılamaz.
Kapsamlı Finansal Teminat Yöntemi
(1) Kapsamlı Finansal Teminat Yönteminde, fınansal teminatların volatilite ayarlı değerleri üzerinden risk azaltımı etkileri hesaplanır.
(2) Yönetmeliğin Ek-2’si hükümleri çerçevesinde Kurum tarafından kabul edilen netleştirme sözleşmeleri kapsamındaki tezgahüstü türev işlemler için, teminatın para birimi ile takas ve mahsubun para birimi arasında bir uyumsuzluk bulunması halinde, kur volatilitesini yansıtan bir ayarlama yapılır. Netleştirme sözleşmesi kapsamındaki işlemlerde birden fazla para biriminin kullanıldığı hallerde bile sadece bir volatilite ayarlaması yapılır.
(3) İkinci fıkrada belirtilen tezgahüstü türev işlemlerde kur uyumsuzluklarıyla ilgili uygulama kuralları çerçevesinde, teminatın işleme konu olan kredinin gösterildiği para biriminden farklı bir para birimi ile gösterilmesi halinde, teminatın volatilite ayarlı değerinin hesaplanmasında kur volatilitesi de dikkate alınır.
(4) Tam ayarlanmış risk tutarı Basit ya da İçsel Modeller yaklaşımı ile hesaplanan özel netleştirme sözleşmesi kapsamındaki işlemler hariç, tüm diğer işlemler için dikkate alınacak olan teminatın volatilite ayarlı değerinin, uygulanacak volatilite ayarlarının ve risk ağırlıklı tutarların hesaplanması 35 ila 42 inci maddelere göre yapılır.
(5) Kapsamlı Finansal Teminat Yöntemini kullanan bankalar, maruz kalınan riskin bir repo sözleşmesi veya bir menkul kıymet veya emtia ödünç verme veya ödünç alma işlemi ve kredili menkul kıymet işlemleri kapsamında satılan, devredilen veya ödünç verilen menkul kıymetler veya emtia niteliğinde olduğu durumlarda, bu menkul kıymetlerin veya emtianın risk tutarı, 37 ilâ 43 üncü maddelerinde belirtildiği gibi uygun olan bir volatilite ayarlaması tutarında artırmak ve bu tutarı Yönetmeliğin 5 inci maddesi uygulamasına esas risk tutarı olarak kullanmak zorundadır.
Kapsamlı Finansal Teminat Yönteminde tam ayarlanmış değer ile volatilite ayarlı değerlerin ve risk ağırlıklı tutarların hesaplanması
(1) Teminatın ve alacağın volatilite ayarlı değerleri ile alacağın tam ayarlanmış değeri;
a)“TVA”, teminatın volatilite ayarlı değerini,
b)“HT”, teminata ilişkin volatilite ayarlamasını,
c)“HFX”, teminatın kur uyumsuzluğuna ilişkin volatilite ayarlamasını,
ç) “T”, teminatın gerçeğe uygun değerini,
d)“K”, risk tutarını,
e)“KVA”, alacağın volatilite ayarlı risk tutarını,
f)“HK”, alacağa ilişkin volatilite ayarlamasını,
g)“TVAV”, 49 uncu maddede yer alan hükümlere uygun olarak vade uyumsuzluğu için ayarlanmış teminatın volatilite ayarlı değerini,
ğ) “K*”, alacağın tam ayarlanmış değerini,
ifade etmek üzere aşağıdaki formüller yoluyla hesaplanır:
TVA = T x (1 - HT - HFX)
KVA = K x (1 + HK)
K* = maksimum {0, [KVA - TVAV]}
(2) Birinci fıkra uyarınca yapılacak hesaplamalarda;
a) Tezgahüstü türev işlemler için alacağın volatilite ayarlı risk tutarı formül yoluyla hesaplanmaksızın teminatlandırılmamış risk tutarına eşit olarak kabul edilir.
b) Alacağın, gayrinakdi krediler ve taahhütler kapsamında olması halinde, teminatlandırılmamış risk tutarı olarak bunların 1/11/2006 tarihli ve 26333 sayılı Resmî Gazete’de yayımlanan Bankalarca Kredilerin ve Diğer Alacakların Niteliklerinin Belirlenmesi ve Bunlar İçin Ayrılacak Karşılıklara İlişkin Usul ve Esaslar Hakkında Yönetmeliğe istinaden ayrılan özel karşılıklar düşüldükten sonraki net tutarları dikkate alınır. Söz konusu net tutarlar, Yönetmeliğin 5 inci maddesinin ikinci fıkrasında belirtilen oranlar yerine yüzde yüz oranı ile çarpılır.
(3) Teminata ve alacağa ilişkin volatilite ayarlaması ile teminatın kur uyumsuzluğuna ilişkin volatilite ayarlaması 36 ila 42 inci maddelerde belirtilen usul ve esaslara göre hesaplanır.
(4) Birinci fıkraya göre hesaplanan alacağın tam ayarlanmış değeri Yönetmelik uygulamasında alacağa ilişkin risk tutarı olarak kabul edilir. Alacağın gayri nakdi kredi ve taahhütler kapsamında olması halinde bu maddenin birinci fıkrasına göre hesaplanan alacağın tam ayarlanmış değeri Yönetmeliğin 5 inci maddesinin ikinci fıkrasında belirtilen oranların uygulanacağı değer olarak kabul edilir.
Kapsamlı Finansal Teminat Yönteminde volatilite ayarlamalarının hesaplanması
(1) Volatilite ayarlamaları; Standart Volatilite Ayarlaması Yaklaşımı veya İçsel Tahminlere Dayalı Volatilite Ayarlaması Yaklaşımı kullanılarak hesaplanır. İçsel Tahminlere Dayalı Yaklaşımın seçilmesi halinde, bu yaklaşım, Standart Volatilite Ayarlaması
Yaklaşımının kullanılabileceği önemsiz portföyler haricinde, tüm fınansal araç türleri için kullanılmak zorundadır.
(2) Teminatın birden fazla dikkate alınabilir teminat türünden oluştuğu durumlarda, volatilite ayarlaması;
a)“ a1 ”, herhangi bir teminat türünün toplam teminata oranını,
b)“ H1, ”, ilgili teminat türüne uygulanabilecek volatilite ayarlamasını,
c) ''H'', volatilite ayarlamasını,
H=∑a, H
ifade etmek üzere aşağıdaki formül yoluyla belirlenir.
Standart Volatilite Ayarlaması Yaklaşımı
(1) Standart Volatilite Ayarlaması Yaklaşımında uygulanacak volatiliteayarlamaları günlük yeniden değerleme varsayımıyla Ek-l’de yer alan ayarlamalardır.
(2) Ek-1’de geçen elde tutma süresi, teminatlı kredilendirme işlemlerinde 20 iş günü, repo işlemlerinden emtianın devrini ve tasarruf hakkının garanti edilmesini konu edenler dışında kalanlar ve menkul kıymet ödünç işlemleri için 5 iş günü, diğer sermaye piyasası işlemleri için ise on iş günüdür.
(3) Ek-1’de yer alan tablolarda ve dört ilâ altıncı fıkralarda yer alan borçlanma araçlarına ilişkin derecelendirme notlarına tekabül eden kredi kalitesi kademesi, Yönetmeliğin 4 üncü maddesinin üçüncü fıkrası çerçevesinde Kurulca belirlenir. Bu fıkranın uygulamasında, 9 uncu maddenin yedinci fıkrası hükümleri de dikkate alınır.
(4) Emtiayı veya 9 uncu madde kapsamında dikkate alınmayan menkul kıymetleri konu alan repo ve menkul kıymet/emtia ödünç alma ve verme işlemleri için volatilite ayarlaması, teşkilatlanmış bir borsaya kote edilmiş ancak ana endekslere dahil olmayan hisse senetleri için yapılan volatilite ayarlamasının aynısıdır.
(5) Kolektif yatırım kuruluşuna yapılan yatırımlar için volatilite ayarlaması; ikinci fıkra kapsamında elde tutma süresi dikkate alınarak, kuruluşun yatırım yaptığı varlıklara uygulanan volatilite ayarlamasının ağırlıklı ortalamasıdır. Kuruluşun yatırım yaptığı varlıklar hakkında yeterli bilgiye sahip olunmaması halinde volatilite ayarlaması; kuruluşun yatırım yapma hakkına sahip olduğu varlıklara uygulanacak olan volatilite ayarlamalarından en yüksek olanıdır.
(6) 9 uncu maddenin beşinci fıkrasında belirtilen dikkate alınma kriterlerine uyan bankalar ve aracı kurumlarca ihraç edilen derecelendirilmemiş borçlanma araçları için volatilite ayarlamaları; kredi kalitesi kademesi 2 veya 3’e eşleştirilen bankalar ve aracı kurumlar veya şirketlerin ihraç ettiği menkul kıymetler için uygulanan volatilite ayarlamalarının aynısıdır.
(7) Dikkate alınabilir nitelikte olmayan fınansal araçlar veya emtianın Yönetmeliğin 21 inci maddesinin üçüncü fıkrası kapsamındaki bir işlemde ödünç verilmesi, satılması veya verilmesi veya ödünç alınması, satın alınması veya teminat olarak veya başka bir yolla alınması halinde, bu araçlar ve emtia, teşkilatlanmış bir borsaya kote edilmiş ana endekslere dahil olmayan hisse senetleri gibi değerlendirilir.
İçsel tahminlere dayalı volatilite ayarlaması yaklaşımı
(1) Teminatlara ve kredilere uygulanacak volatilite ayarlamalarının hesaplamasında içsel tahminlere dayalı volatilite ayarlaması yaklaşımının kullanımı, bu yaklaşıma ilişkin nicel ve nitel kriterleri taşımak kaydıyla Kurumun iznine tabidir.
(2) Yetkili bir KDK tarafından risk ağırlığının tespitine ilişkin kurallar kapsamında kredi kalitesi kademesi asgari olarak yatırım yapılabilir seviyesine tekabül eden bir derece verilmiş olan menkul kıymetler için, her bir menkul kıymet kategorisi için ayrı bir volatilitetahmini hesaplanabilir.
(3) İlgili kategorilerin belirlenmesinde, menkul kıymet ihraççısının türü, menkul kıymete ilişkin bağımsız kredi derecelendirmesi, menkul kıymetin kalan vadesi ve düzeltilmiş durasyonu dikkate alınır. Volatilite tahminlerinin, bankanın ilgili kategoriye dahil ettiği menkul kıymetleri temsil edici nitelikte olması gerekir.
(4) Yetkili bir KDK tarafından risk ağırlığının tespitine ilişkin kurallar kapsamında kredi kalitesi kademesi yatırım yapılabilir seviyenin altında bir dereceye tekabül eden bir kredi derecesi verilmiş olan menkul kıymetler için ve diğer dikkate alınabilir teminatlar için volatilite ayarlamaları; her bir kalem için münferiden hesaplanır.
(5) İçsel Tahminlere Dayalı Yaklaşımı kullanan bankalarca, teminatın volatilitesi veya kur uyumsuzluğuna ilişkin volatilite tahminleri; kredi, teminat ve/veya kurlar arasındaki korelasyonlar dikkate alınmaksızın yapılır.
(6) Dikkate alınabilir nitelikte olmayan ancak Yönetmeliğin 21 inci maddesinin üçüncü fıkrası kapsamında dikkate alınabilir kabul edilen fınansal araç ve emtianın bu yaklaşıma konu edilmesi halinde, volatilite ayarlamaları bu kalemlerin her biri için ayrıca hesaplanır.
İçsel tahminlere dayalı volatilite ayarlaması yaklaşımına ilişkin nicel kriterler
(l) Volatilite ayarlamaları hesaplamasında, tek-taraflı yüzde doksan dokuz güven aralığı kullanılır.
(2) Teminatlı kredilendirme işlemleri için elde tutma süresi yirmi iş günüdür. Emtia ve menkul kıymet ödünç işlemlerinde işleme konu emtia veya kıymetin devri ve tasarruf hakkının garanti edilmesini içeren işlemler hariç, repo işlemleri için elde tutma süresi beş iş günüdür. Diğer sermaye piyasası işlemler için ise elde tutma süresi on iş günüdür.
(3) Bankalarca volatilite ayarlamaları işlem türleri için ikinci fıkrada belirtilen elde tutma süreleri dikkate alınarak ve;
a)“TM”, ilgili elde tutma süresini,
b)“Hm”, TMelde tutma süresi için öngörülen volatilite ayarlamasını,
c)“HN”, TN elde tutma süresi için öngörülen volatilite ayarlamasını,
ifade etmek üzere, aşağıdaki formül kullanılarak belirlenir:
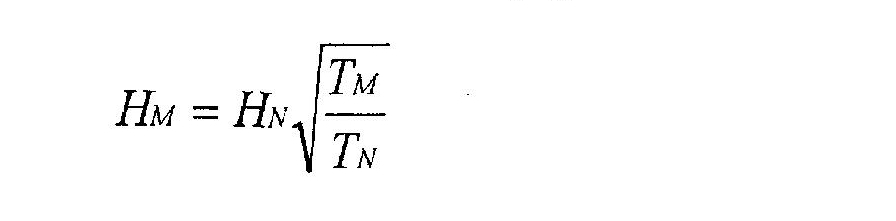
(4) Bankalarca, düşük kaliteli varlıkların likit olmaması durumu dikkate alınır. Teminatın likiditesine ilişkin tereddütler olması halinde, elde tutma süresi yükseltilecek şekilde ayarlamaya tâbi tutulur. Bankalar, belli bir dönem kur çıpası politikasının uygulanmış olması gibi nedenlerle tarihsel verilerin potansiyel volatiliteyi olduğundan daha düşük gösterebileceği durumları dikkate alır ve stres testlerini uygular.
(5) Volatilite ayarlamalarının hesaplamasında tarihsel gözlem süresi, asgari bir yıldır. Tarihsel gözlem süresi için ağırlıklandırma veya benzer başka yöntemleri kullanan bankalarda, efektif gözlem süresi bir yıldan münferit gözlemlerin ağırlıklı ortalama süresi ise altı aydan az olamaz. Kurum, fiyat volatilitesinde önemli ve ani yükselmeler olduğu kanaatini taşıyorsa, volatilite ayarlamalarının daha kısa bir gözlem süresi kullanılarak hesaplanmasını isteyebilir.
(6) Veri setleri asgari üç ayda bir olmak üzere piyasa fiyatlarında önemli değişiklikler olması durumunda güncellenir. Bu kapsamda, volatilite ayarlamaları da asgari üç ayda bir hesaplanmalıdır.
İçsel tahminlere dayalı volatilite ayarlaması yaklaşımına ilişkin nitel kriterler
(1) Volatilite tahminleri, bankanın içsel risk limitleri de dahil, günlük risk yönetim süreçlerinde kullanılmak zorundadır.
(2) Bankaların günlük risk yönetim süreçlerinde kullanılan elde tutma sürelerinin, işlem türleri için bu Kısımda belirtilen sürelerden daha uzun olduğu durumlarda, volatilite ayarlamaları, 39 uncu maddenin üçüncü fıkrasında yer alan formül kullanılarak yükseltilir.
(3) Bankalar, volatilite ayarlamalarının tahminine ve bu tahminlerin risk yönetim süreçlerine entegre edilmesine ilişkin yazılı hale getirilmiş içsel politika, kontrol ve prosedürler ile bu içsel düzenlemelere uyumu sağlayacak nitelikte süreçlere sahip olmalıdır.
(4) Volatilite ayarlamaları tahmini için kullanılan sistemler, bankanın iç denetim sistemi kapsamında düzenli olarak bağımsız inceleme ve denetimden geçirilir. Volatilite ayarlamaları tahmininde ve bu ayarlamaların bankanın risk yönetim süreçlerine entegre edilmesinde kullanılan sistem aşağıda belirtilen hususları da kapsayacak şekilde asgari yılda bir kere gözden geçirilir.
a) Tahmini volatilite ayarlamalarının günlük risk yönetim süreçlerine entegre edilmesi,
b) Volatilite ayarlamalarının tahmin edilmesi sürecindeki önemli değişikliklerin doğrulanması,
c) Veri kaynaklarının bağımsızlığı da dahil, volatilite ayarlamaları tahmininde kullanılan veri kaynaklarının tutarlılığı ve güvenilirliği ile verilerin zamanında erişilebilirliğinin teyit edilmesi,
ç) Volatilite varsayımlarının doğruluğu ve uygunluğu.
Volatilite ayarlamalarının yükseltilmesi
(1) Standart volatilite ayarlaması yaklaşımı için Ek-1’de belirtilen volatilite ayarlamaları, günlük yeniden değerleme yapılması durumunda uygulanır. İçsel tahminlere dayalı volatilite ayarlaması yaklaşımında volatilite ayarlamalarında içsel tahminlerin kullanılması durumunda, söz konusu ayarlamaların öncelikle günlük yeniden değerlemeler esas alınarak hesaplanması gerekir. Yeniden değerlemenin günlük olarak yapılmaması durumunda, volatilite ayarlamaları;
a)“H”, uygulanacak volatilite ayarlamasını,
b)“HM”, günlük yeniden değerleme için öngörülen volatilite ayarlamasını,
c)“NR”, yeniden değerlemeler arasında fiilen geçen iş günü sayısını,
ç) “TM”, söz konusu işlem türü için öngörülen elde tutma süresini,
ifade etmek üzere aşağıda yer alan zamanın kare kökü formülü kullanılarak yükseltilir.
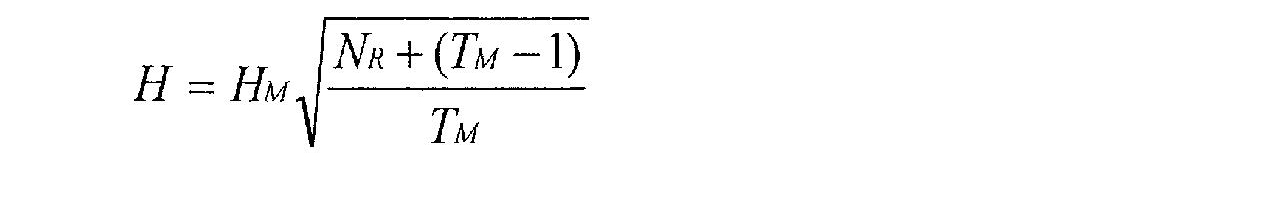
Yüzde sıfır volatilite ayarlaması uygulanmasına ilişkin şartlar
(1) Repo işlemlerinde ve menkul kıymet ödünç işlemlerinde, Standart Volatilite Ayarlaması Yaklaşımının ya da İçsel Tahminlere Dayalı Yaklaşımın uygulandığı ve aşağıda belirtilen şartların yerine getirildiği durumlarda, İçsel Modeller Yaklaşımını kullanmayan bankalar, bu yaklaşımlara göre hesaplanan volatilite ayarlamaları yerine, yüzde sıfır volatilite ayarlaması uygulayabilirler:
a) Kredi ve teminatın her ikisinin de, nakit veya 9 uncu maddenin ikinci fıkrasının (b) bendi kapsamında merkezi yönetimler veya merkez bankalarının ihraç ettiği ve Yönetmelik uyarınca yüzde sıfır risk ağırlığına tabi tutulan bir borçlanma aracı olması,
b) Kredi ve teminatın aynı para birimi cinsinden olması,
c) İşlemin vadesinin bir günden fazla olmaması ya da kredi ve teminatın gerçeğe uygun değerine göre günlük olarak değerleme veya günlük yeniden marjlama işlemine tâbi olması,
ç) Karşı tarafın yeniden marjlama yükümlülüğünü yerine getirmemesi halinde, gerçeğe uygun değerine göre yapılan en son değerleme işlemi ile teminatın nakde çevrilme süresi arasında geçen zamanın en fazla dört iş günü olması,
d) İşlemin, o işlem türü için uygun olan bir takas sistemiyle gerçekleştirilmesi,
e) Sözleşmeyle ilgili belgelerin ilgili menkul kıymet türlerine uygun olarak repo ve menkul kıymet ödünç işlemleri için piyasada standart olarak kabul edilen şartları taşıması,
f) Sözleşmede, karşı tarafın nakit veya menkul kıymetleri teslim etme veya marj yatırma yükümlülüğünü ya da diğer yükümlülüklerini yerine getirmediği takdirde işlemin derhal iptal edilebileceğine ilişkin hüküm bulunması,
g) İşlemin karşı tarafı aşağıda sayılan temel piyasa katılımcılarından biri olmalıdır;
1) Yönetmelik uyarınca yüzde sıfır risk ağırlığına tâbi tutulan ve 9 uncu maddenin ikinci fıkrasının (b) bendinde belirtilen kuruluşlar,
2) Bankalar ve aracı kurumlar,
3) Yönetmelik uyarınca yüzde yirmi risk ağırlığına tâbi tutulan fınansal kuruluşlar,
4) Sermaye veya fınansal kaldıraç yükümlülüklerine tâbi kolektif yatırım kuruluşları,
5) Düzenleyici otoriteler tarafından denetlenen emeklilik fonları,
6) Yetkili takas kuruluşları.
(2) Diğer bir ülke denetim otoritesinin kendi ülke hazinesince ihraç edilen menkul kıymetlerle ilgili repo veya menkul kıymet ödünç işlemlerinde birinci fıkrada yer alan uygulamadan faydalanılmasına izin vermesi halinde, Türkiye’de faaliyet gösteren bankalar da bu menkul kıymetlerle ilgili repo veya menkul kıymet ödünç işlemlerinde aynı yaklaşımı uygulayabilirler.
DÖRDÜNCÜ BÖLÜM
Diğer Fonlanmış Kredi Korumalarında Kredi Riski Azaltımı
Diğer fonlanmış kredi korumaları
(1) Diğer fonlanmış kredi korumalarından diğer bir bankaya yatırılan mevduatlar, 20 nci maddenin birinci fıkrası ile 11 inci maddenin birinci fıkrasınının (a) bendinde aranan şartları taşımaları kaydıyla, diğer bir banka tarafından sağlanan garantiler gibi dikkate alınabilir.
(2) Diğer fonlanmış kredi korumalarından krediyi kullandıran bankaya rehnedilen hayat sigortası poliçeleri, 20 nci maddenin ikinci fıkrası ile 11 inci maddenin birinci fıkrasının (b) bendinde aranan şartları taşımaları kaydıyla, hayat sigortası alanında faaliyet gösteren sigorta kuruluşlarınca sağlanan garantiler gibi dikkate alınabilir. Kredi korumasının değeri olarak hayat sigortası poliçesinin iştira değeri alınır.
(3) Diğer fonlanmış kredi korumalarından talep üzerine ihraççı tarafından geri alınacak finansal araçlar, 11 inci maddenin birinci fıkrasının (c) bendinde aranan şartları taşımaları kaydıyla, ihraççı tarafından sağlanan garantiler gibi dikkate alınabilir. Bu durumda, fınansal aracın nominal değeri üzerinden geri satın alınacağı hallerde, kredi korumasının değeri olarak geri satın alma tutarı, fınansal aracın piyasa fiyatı üzerinden geri satın alınacağı hallerde ise, kredi korumasının değeri olarak, finansal aracın 9 uncu maddenin beşinci fıkrasında yer alan borçlanma araçlarının değerlemesinde kullanılan yöntemle belirlenecek değeri esas alınır.
BEŞİNCİ KISIM
Fonlanmamış Kredi Korumasında Kredi Riski Azaltımının Hesaplanması
BİRİNCİ BÖLÜM
Kredi Riski Azaltımı, Değerleme ve Risk Ağırlıklı Tutarların Hesaplanması
Kredi riski azaltımı
(1) Altıncı ve Yedinci Kısım hükümleri saklı kalmak kaydıyla, Birinci, İkinci ve Üçüncü Kısmın ilgili hükümlerinin sağlanması halinde, risk ağırlıklı tutarların hesaplanmasında bu Kısım hükümlerine uygun olarak azaltım yapılabilir.
Değerleme
(1) Fonlanmamış kredi korumasının değeri, borçlunun temerrüde düşmesi veya belirlenmiş başka ödeme şartı durumlarının gerçekleşmesi halinde koruma sağlayıcısının ödemeyi taahhüt ettiği tutara eşittir. Anapara, faiz, komisyon veya diğer ücretlerden vazgeçilmesi veya bunların ertelenmesi de dahil olmak üzere bir kredi kayıp olayına neden olacak şekilde işleme konu varlığın yeniden yapılandırılmasını yani değer ayarlaması ya da kâr ve zarar hesabına benzeri başka borç kayıtları yapılmasını ödeme şartı saymayan kredi türevlerinde;
a) Koruma sağlayıcısının ödemeyi taahhüt ettiği tutarın risk tutarından daha yüksek olmadığı hallerde, kredi korumasının değeri koruma sağlayıcısının ödemeyi taahhüt ettiği tutarın yüzde kırkı oranında azaltılır,
b) Koruma sağlayıcısının ödemeyi taahhüt ettiği tutarın risk tutarından daha yüksek olduğu hallerde, kredi korumasının değeri, risk tutarının yüzde altmışından daha fazla olamaz.
(2) Fonlanmamış kredi korumasının maruz kalınan riskten farklı para cinsinden olduğu, yani kur uyumsuzluğunun bulunduğu hallerde, kredi korumasının değeri olarak kur riski için ayarlanmış değeri esas alınır. Kredi korumasının kur riski için ayarlanmış değeri;
a)“G*”, kredi korumasının kur riski için ayarlanmış değeri,
b)“G”, kredi korumasının nominal tutarını,
c)“HFX”, kredi koruması ile işleme konu varlık arasındaki kur uyumsuzluğu için yapılan volatilite ayarlamasını,
ifade etmek üzere, aşağıdaki formül yoluyla hesaplanır.
G* = G x (1 - HFX)
(3) Kur uyumsuzlukları için volatilite ayarlamaları, Standart Volatilite Ayarlaması Yaklaşımı ya da İçsel Tahminlere Dayalı Volatilite Ayarlaması Yaklaşımı kullanılarak hesaplanır.
Risk ağırlıklı tutarların hesaplanması
(1) Fonlanmamış kredi korumasının kredi için tam koruma sağlaması halinde, bu krediye uygulanacak risk ağırlığı olarak Yönetmelik uyarınca koruma sağlayıcısına kullandırılan kredilere uygulanan risk ağırlığı esas alınır. Kredi korumasının değeri olarak, 45 inci maddenin ikinci fıkrasında belirtilen kur riski için ayarlanmış değer üzerinden vade uyumsuzluğu için yapılan ayarlama sonucu bulunacak değer esas alınır.
(2) Fonlanmamış kredi korumasının kredi için aynı öncelik sırasında kısmi koruma sağlaması halinde, korunan tutarın risk tutarından az ve kredinin korunan ve korunmayan kısımlarının aynı öncelik sırasına sahip olduğu durumlarda (banka ile koruma sağlayan tarafın kayıpları orantılı olarak paylaştıkları durumlar gibi) kredi koruması da oransal olarak dikkate alınır. Bu krediler için Yönetmelik uygulamasına esas risk ağırlıklı tutar;
a)“K”, risk tutarını,
b)“GA”, korumanın 45 inci maddenin ikinci fıkrasında belirtilen kur riski için ayarlanmış değer üzerinden vade uyumsuzluğu için yapılan ayarlama sonucu bulunacak değerini,
c)“r”, borçluya kullandırılan kredilerin Yönetmelik uyarınca tabi olduğu risk ağırlığını,
ç)“g”, koruma sağlayan tarafa kullandırılan kredilerin Yönetmelik uyarınca tabi olduğu risk ağırlığını,
d)“RA”, risk ağırlıklı tutarı,
ifade etmek üzere, aşağıdaki formül yoluyla hesaplanır:
RA = (K - GA) x r + GA x g
(3) Fonlanmamış kredi korumasının merkezi yönetimler ve merkez bankaları tarafından verilen bir garanti olması halinde, garantinin borçlunun ulusal para biriminden düzenlenmiş ve kredinin fonlamasının da aynı para biriminden yapılmış olması kaydıyla, kredinin bu garanti kapsamındaki kısmı için Yönetmeliğin Ek-1’inin dördüncü ve beşinci fıkralarında belirtilen uygulama geçerlidir.
(4) Bankaca kredi riskinin bir kısmının bir veya birden fazla dilim halinde transfer edilmesi durumunda, Yönetmeliğin menkul kıymetleştirmeye ilişkin risk ağırlıklı tutarların hesaplanmasına yönelik usul ve esasları çerçevesinde risk ağırlıklı tutar hesaplanır. Sözleşmede belirlenmiş olan eşik değer tutarı (gerçekleşen kaybın bu tutardan daha az olması durumunda bir ödeme yapılmayacağı sözleşmede belirlenmiş olan tutar), elde tutulan birinci kayıp pozisyonlarına denk sayılır ve bu tutar, risk ağırlıklı varlık hesaplamasında ayrı bir dilim yani birinci kayıp dilimi olarak dikkate alınır.
ALTINCI KISIM
Fonlanmış ve Fonlanmamış Kredi Korumalarında Vade Uyumsuzluğu Ayarlamaları
BİRİNCİ BÖLÜM
Vade Uyumsuzluğu ve Vade Uyumsuzluğunda Korumanın Değerlemesi
Vadenin tanımı
(1) Korunan alacağın efektif vadesi, beş yılı geçmemek üzere, borçlunun yükümlülüklerini yerine getirmesi için öngörülen en uzun süredir. Kredi korumasının vadesi ikinci fıkra çerçevesinde, korumanın sona erebileceği/erdirebileceği öngörülen en kısa süredir.
(2) Koruma sağlayıcısının korumayı sona erdirme ve iptal etme opsiyonu bulunuyorsa, korumanın vadesi bu opsiyonun kullanılabileceği en yakın tarih esas alınarak belirlenir. Koruma alan tarafın korumayı sona erdirme ve iptal etme opsiyonu mevcutsa ve koruma sözleşmesinde bankanın işlemi sözleşmede belirtilen vadeden önce tasfiye etmesine yönelik teşvik edici hükümler bulunuyorsa, korumanın vadesi, opsiyonun kullanılabileceği en yakın tarih esas alınarak belirlenir. Diğer durumlarda söz konusu opsiyonun korumanın vadesini etkilemediği kabul edilebilir.
(3) Bir kredi türevi, korumaya konu krediye ilişkin ödemesiz süre sona ermeden hükümsüz kalabiliyorsa, korumanın vadesi ödemesiz sürenin vadeden düşülmesi suretiyle hesaplanır.
Vade uyumsuzluğu
(1) Risk ağırlıklı tutarların hesaplanmasında, kredi korumasının kalan vadesinin korunan alacağın kalan vadesinden az olması halinde vade uyumsuzluğu oluşmuş sayılır.
(2) Vade uyumsuzluğu durumunda;
a) Korumanın başlangıç vadesinin bir yıldan kısa olması,
b) Kredi korumasının kalan vadesinin üç aydan kısa olması,
c) Alacağın, borçlunun sürekli finansmanı kapsamında olmayan Kurumca belirlenecek kısa vadeli bir kredi olması durumlarından herhangi birinin varlığı halinde ilgili kredi koruması dikkate alınmaz.
Vade uyumsuzluğunda korumanın değerlemesi
(1) Basit Finansal Teminat Yönteminde, alacak ile fonlanmış kredi koruması arasında vade uyumsuzluğu bulunması halinde, ilgili teminat dikkate alınmaz.
(2) Kapsamlı Finansal Teminat Yönteminde, fonlanmış kredi korumasının vadesi ile alacağın vadesi arasında vade uyumsuzluğu bulunduğu durumlarda, teminatın değeri ayarlanmış değeri üzerinden dikkate alınır. Teminatın ayarlanmış değeri;
a)“TVA", risk tutarından ya da teminatın volatilite ayarlı değerinden düşük olanını,
b)“v”, kredi korumasının vadeye kalan ve 47 nci maddeye göre hesaplanan yıl sayısından ya da V’den düşük olanını,
c)“V”, alacağın vadeye kalan ve 47 nci maddeye göre hesaplanan yıl sayısından ya da 5 yıldan düşük olanını,
ç) “TVAV”, teminatın ayarlanmış değerini,
ifade etmek üzere, aşağıdaki formül yoluyla hesaplanır.
TVAV TVA x (v - 0, 25) / (V - 0, 25)
(3)Teminatın ayarlanmış değeri, alacağın tam ayarlanmış değerinin hesaplanmasında formüle dahil edilir.
(4)Vade uyumsuzluğunun bulunduğu ve korumanın fonlanmamış bir kredi koruması olduğu durumlarda, korumanın değeri olarak ayarlanmış değeri kullanılır. Fonlanmamış kredi korumasının ayarlanmış değeri;
a) “GA”, fonlanmamış kredi korumasının ayarlanmış değerini,
b) “G*”, kur uyumsuzluğu için ayarlanmış koruma tutarını,
c) “v”, kredi korumasının vadeye kalan ve 47 nci madde kapsamında hesaplanan yıl sayısından ya da V değerinden düşük olanını,
ç) “V”, kredinin vadeye kalan ve 47 nci maddeye göre hesaplanan yıl sayısından ya da 5 yıldan düşük olanını,
ifade etmek üzere, aşağıdaki formül yoluyla hesaplanır.
GA = G* x (v - 0, 25) / (V - 0, 25)
(5) GA, 46 ve 47 nci maddeler kapsamında korumanın değerini ifade eder.
YEDİNCİ KISIM
Çeşitli ve Son Hükümler
BİRİNCİ BÖLÜM
Birden Fazla Kredi Riski Azaltım Türünün Kullanılması ve Kredi Gruplarına Uygulanan Kredi Riski Azaltım Teknikleri
Risk ağırlıklı tutarların hesaplanmasında birden fazla kredi riski azaltım türünün kullanılması
(1) Tek bir alacak için birden fazla kredi riski azaltım türüne sahip olunması durumunda, ilgili alacak, her bir kredi riski azaltım türüyle korunan kısımlara ayrılır ve her bir kısma ilişkin risk ağırlıklı tutar kendisine ait kredi riski azaltım türü dikkate alınarak bu Tebliğ ve Yönetmelik hükümlerine uygun olarak ayrı ayrı hesaplanır.
(2) Tek bir tarafça sağlanan kredi korumasının farklı vadelerinin bulunması halinde, birinci fıkrada açıklanana benzer bir yaklaşım uygulanır.
Birinci temerrüt olayına bağlı kredi türevleri
(1) Bir kredi grubuna dâhil kredilerden birisinde gerçekleşecek ilk temerrüdün ödemeyi tetikleyeceği ve bu ödeme şartı durumunun sözleşmeyi sona erdireceği bir kredi koruması sağlandığı ve sağlanan korumanın ilgili risk tutarına eşit veya daha fazla olduğu durumlarda, korumanın en düşük risk ağırlıklı tutara sahip olan kredi için alındığı kabul edilir ve bu kredi için risk ağırlıklı tutar bu Tebliğ hükümleri dikkate alınarak hesaplanır. En düşük risk ağırlıklı tutara sahip kredi, kredi koruması olmaksızın Yönetmelik hükümlerine göre belirlenecek risk ağırlıklı tutarlara göre tespit edilir. En düşük risk ağırlıklı tutara birden fazla kredinin sahip olması halinde, bunlardan sadece biri için bu uygulama yapılır.
