EN
 TR

 LEXI size zaman kazandırır. Sonuç analizi, doküman asistanı ve araştırma modlarıyla LEXPERA içeriğine erişiminizi kolaylaştırır.
Bilindiği üzere, 193 sayılı Gelir Vergisi Kanununun 63 üncü maddesine 3946 sayılı Kanunla eklenen 5 numaralı bend hükmü ile ücretlilere getirilen Özel gider indirimi uygulamasının genel ve katma bütçeli idareler ile bu idarelere bağlı döner sermayeli kuruluşlar, fonlar ve bunlara hizmet veren saymanlıklarda uygulanmasına ilişkin usul ve esaslar 6/12/1994 tarih ve (521) Sıra Nolu Muhasebat Genel Müdürlüğü Genel Tebliği ile belirlenerek duyurulmuştu.
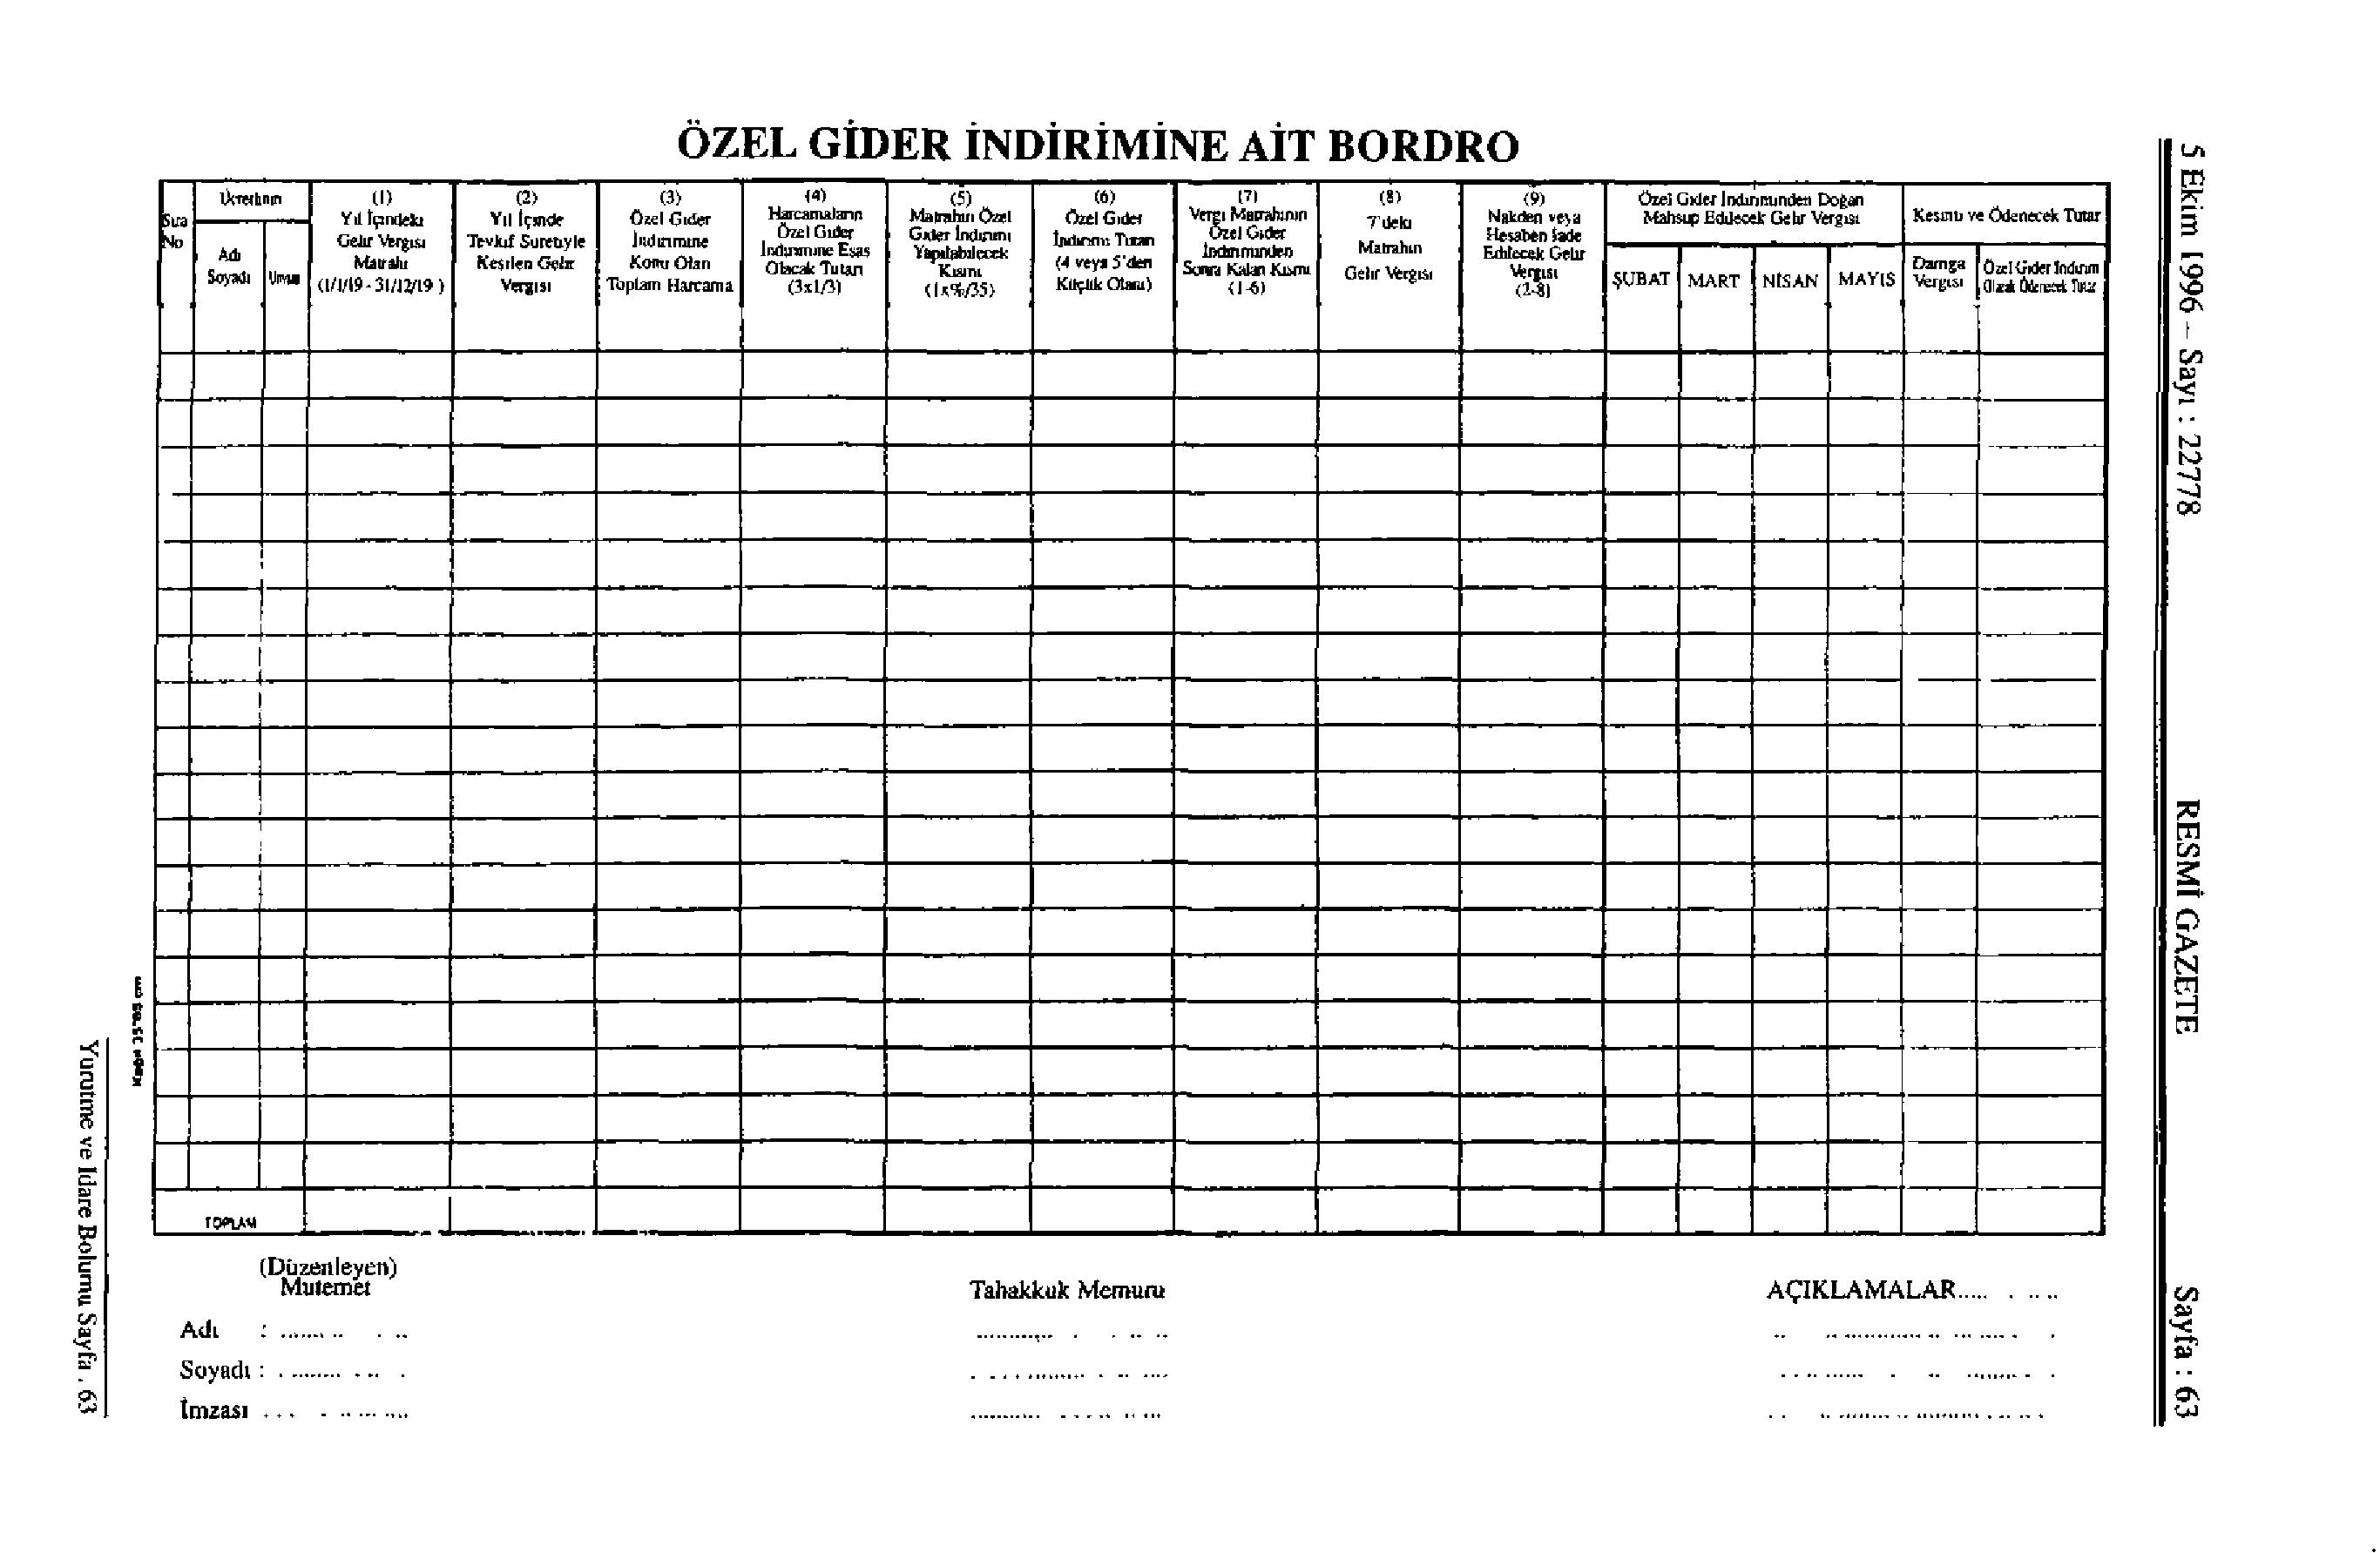
Özel gider indirimi uygulamasında ücretlilere cari ayda ödeyecekleri gelir vergisine mahsuben yapılan ödemeler 488 sayılı Damga Vergisi Kanununa bağlı (1) sayılı Tablonun IV/l-h bendine göre % 06 (binde altı) oranında damga vergisine tabi olduğundan, sözkonusu ödemelerde kesilmesi gereken damga vergisi tutarının “Özel Gider İndirimine Ait Bord- ro”da gösterilmesi gerekmektedir. Bu nedenle (521) Sıra Nolu Genel Tebliğ ekinde yer alan “Özel Gider İndirimine Ait Bordro” EK-1 de olduğu şekilde yeniden düzenlenmiştir.
Anılan bordroda; ilgili aya ait “Özel Gider İndiriminden Doğan Mahsup Edilecek Gelir Vergisi” sütununda gösterilen tutar damga vergisinin matrahı olarak kabul edilecek ve bu tutarın % 06 (binde altı) sı oranında hesaplanacak damga vergisi tutan “Damga Vergisi” sütununa, cari ayda mahsubedilecek tutardan damga vergisi tutarının düşülmesinden sonra kalan tutar ise “Özel Gider İndirimi Olarak Ödenecek Tutar” sütununa yazılacaktır.
Özel Gider İndirimine ait bordronun damga vergisi sütunu toplam tutarı, ilgili olduğu cari aya ait aylık veya ücret bordrosundaki damga vergisi sütun toplam tutarıyla, özel gider indirimi olarak ödenecek tutara ilişkin sütun toplam tutarı ise aylık veya ücret bordrosuna göre ödenmesi gereken (Kasa veya Ödenecekler Çekler) tutarla birleştirilmek suretiyle (521) Sıra Nolu Genel Tebliğde yapılan açıklamalar da gözönünde bulundurularak ödeme belgesi üzerinde muhasebeleştirilecek, ayrıca, katma bütçeli idareler ve fonlarda özel gider indirimi uygulamasından doğan ödemelerden yapılacak damga vergisi kesintisinin muhtasar beyanname ile vergi dairelerine bildirilmesi esnasında Bakanlığımız Gelirler Genel Müdürlüğünün 4/7/1996 tarih ve 30313 sayılı genel yazısında belirtilen hususlar dikkate alınacaktır.
Özel gider indirimi uygulamasında Bakanlığımızca yayımlanan 176, 178,182 ve 190 Seri Nolu Gelir Vergisi Genel Tebliğlerindeki açıklamalara ve 521 Sıra Nolu Muhasebat Genel Müdürlüğü Genel Tebliğinde yer alan ve bu Genel Tebliğe aykırı olmayan usul ve esaslara uyulacaktır.
Tebliğ olunur.
Ek: